Мы используем файлы cookie, чтобы сайт работал и становился удобнее. Продолжая пользоваться «Думайте», вы соглашаетесь с Политикой конфиденциальности.

Показать все результаты

Ничего не найдено

Доступна новая версия приложения

Версия

Скачать
МГБ
15 · уровень 3 в

МЕРА И ПЛАН

1 дн. назад авторская
70 31 мин

Полная теория прибавочной стоимости: метрология и практика планового хозяйства

Первая редакция. Ноябрь 2026 г.

ВВЕДЕНИЕ

Статья-учебник написана в режиме диалога ИИ Дип Сик с ИИ Алиса, направлял ход диалога на поиск нужного для статьи материала М. Г. Б. и представляет собой черновую заготовку для дальнейшей работы над учебником «Модульной политэкономии» основанной на «Модульной теории» из книги Александра Александровича Зверева – «Трезво о политике».

Экономическая теория полтора века спорит о прибавочной стоимости — и спор зашёл в тупик. Одна сторона настаивает: стоимость создаётся трудом, часть её присваивается собственником средств производства. Другая отвечает: категория неопределима, трудочас несоизмерим с ценой, вся конструкция — идеологический миф.

Спор ведётся с такой страстью, что в нём потерялось главное: стороны смешивают три разных вопроса.

Первый — онтологический: существует ли прибавочная стоимость как реальное отношение присвоения? Ответ не зависит от того, умеем ли мы её измерять.

Второй — метрологический: можно ли её измерить, и если да, то на каком уровне? Это свойство инструмента, а не существования. Из несостоятельности одного инструмента (трудочас как инвариант цены единичного товара) не следует несостоятельность категории.

Третий — управленческий: как использовать измеренное для ведения хозяйства? Ответ надстраивается над первыми двумя.

Этот учебник разводит вопросы и собирает ответы в работающую систему.

Что делает этот учебник

Критическая задача. Разбирает традиции — Маркса, неоклассику, Сраффу, Сталина, ВП СССР, пять гетеродоксальных школ, мир-системный анализ, конструкцию Глазьева — и показывает: каждая фиксирует момент целого, но ни одна не даёт целого. Спор разрешается снятием (Aufhebung) по науке логики Гегеля: момент сохраняется, его претензия на целое отрицается, он возводится на подчинённый уровень.

Синтетическая задача. Полная теория как система из девяти уровней — от абстрактной категории m у Маркса до метрологического регламента.

Метрологическая задача. Полная методология измерения: правила периодизации, единицы, сходимости, конвенции; таблица соответствия счетов 1С марксовым категориям; процедуры для каждого уровня; форма контрольной сходимости.

Для кого он

Для экономистов и плановиков; для бухгалтеров и специалистов по 1С; для студентов и преподавателей; для всех, кто интересуется денежной системой — третья часть разбирает три государственных решения 2026 года.

Чего в нём нет

Учебник не обещает окончательного решения трёх проблем: превращения стоимостей в цены производства; метрологии планового распределения; принадлежности денег. Все три честно зафиксированы в Заключении.

Учебник не требует согласия с Марксом или несогласия с неоклассикой. Он требует удерживать разделение уровней.

Сквозная формула

Инструмент остаётся инструментом — он усиливает того, кто им пользуется; его ценность равна качеству правового контура × широте доступа. Знание, скрытое за методикой, превращается в идеологию; знание с открытой методикой — в общее достояние.

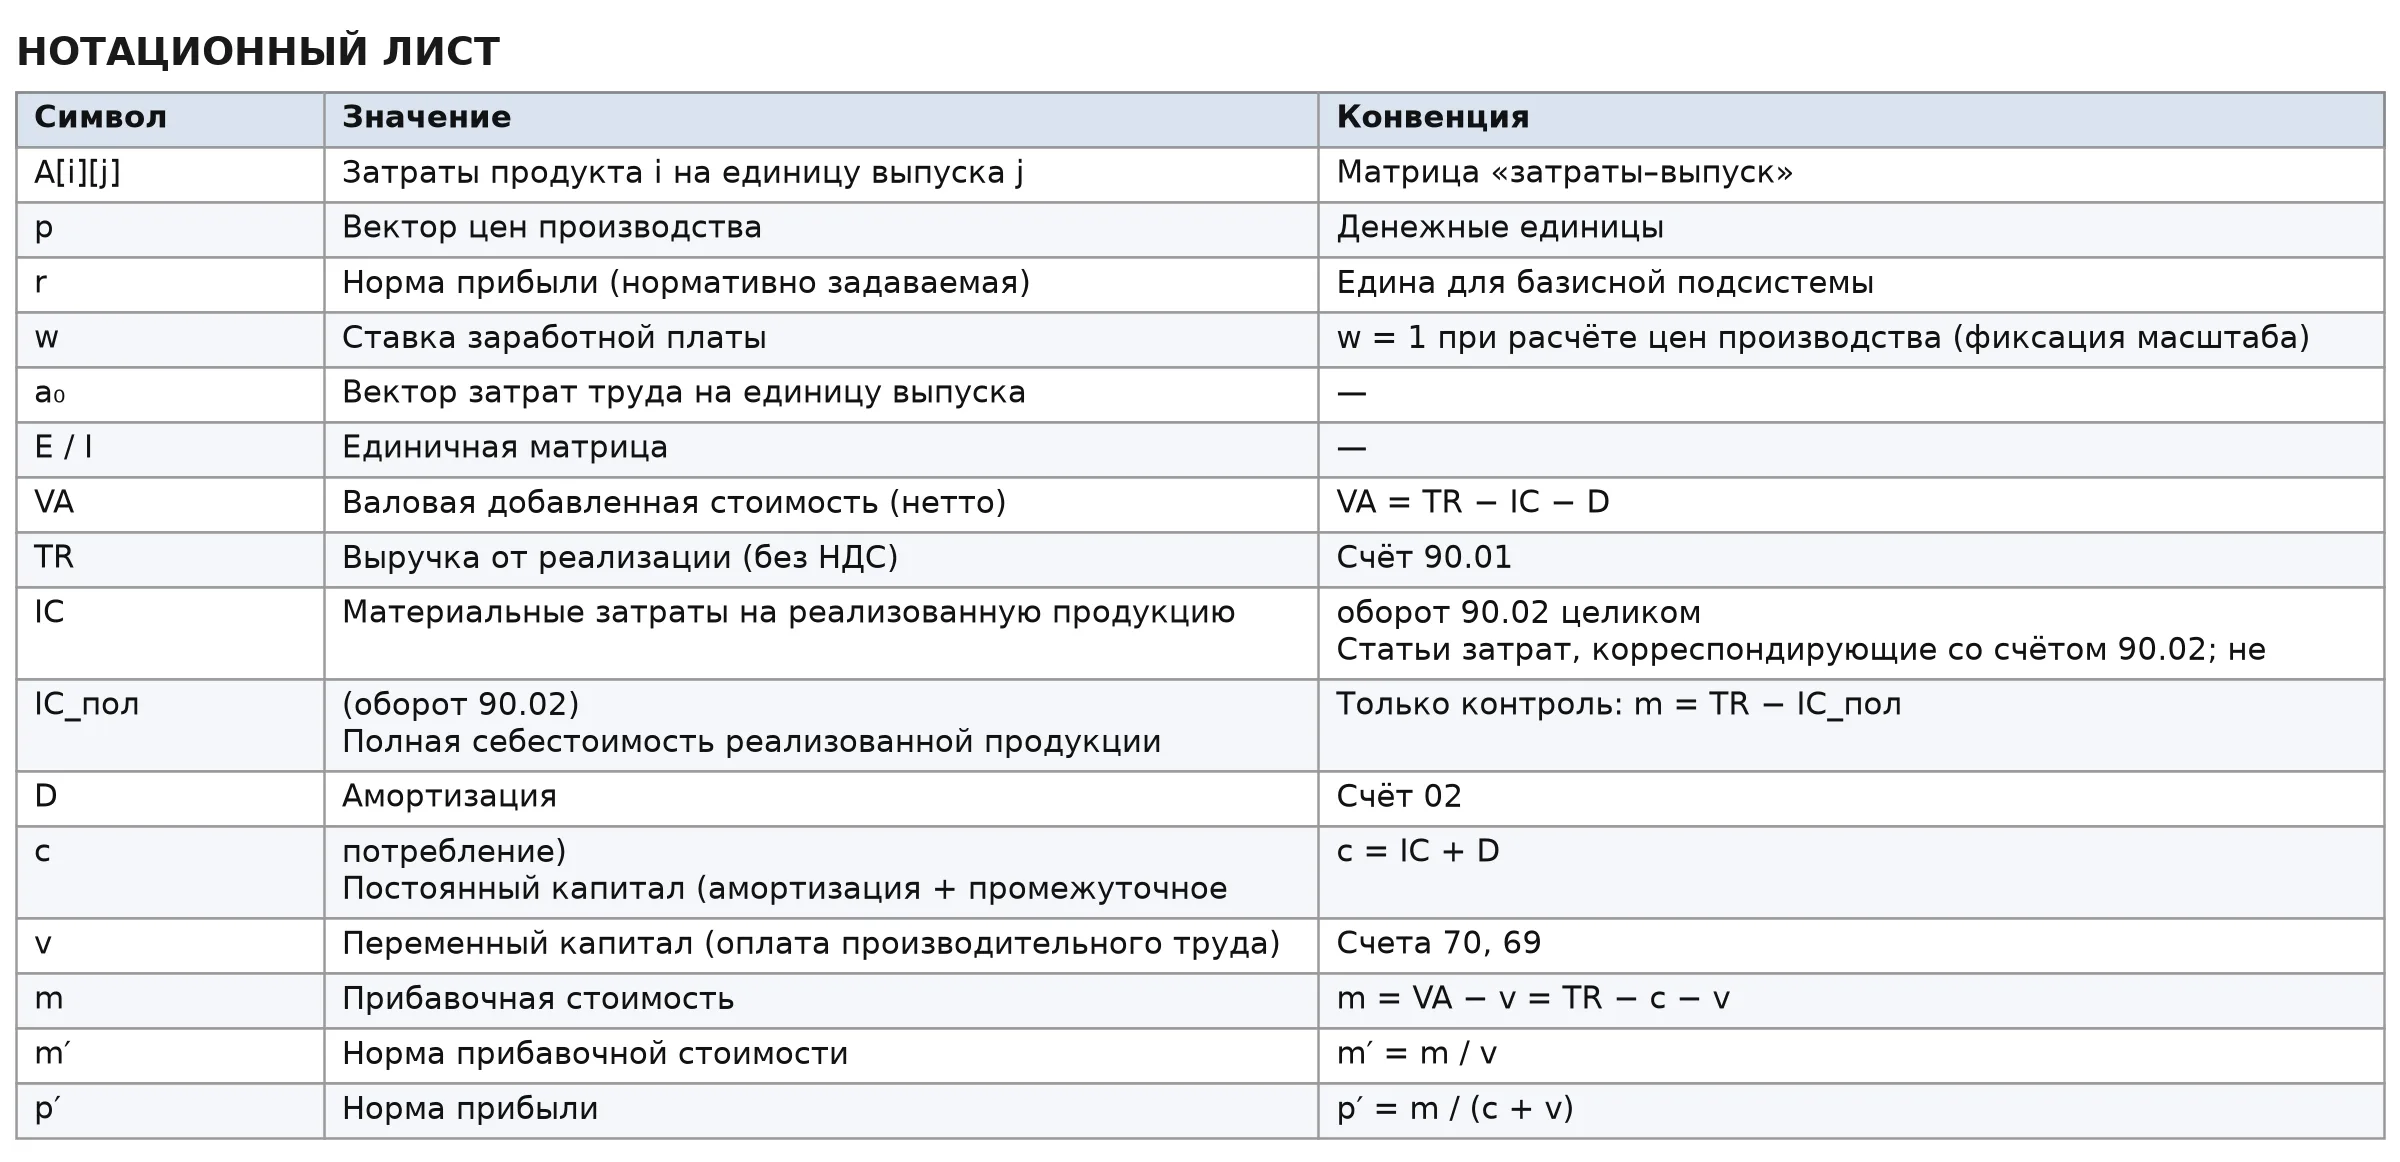
НОТАЦИОННЫЙ ЛИСТ

Единые обозначения для всех частей и Приложения.
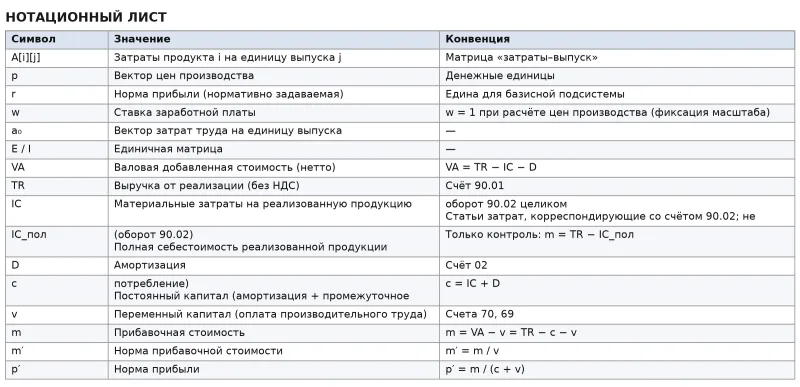
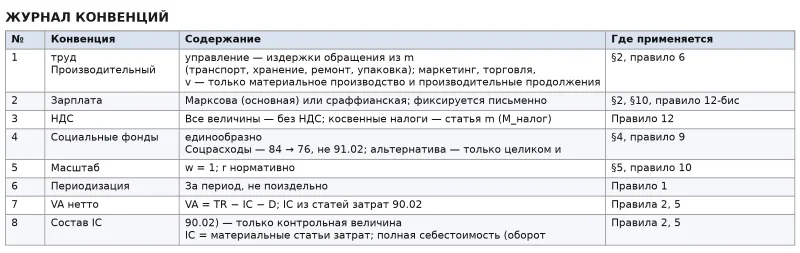
Две конвенции о зарплате. Сраффианская: зарплата выплачивается post factum, p′ не едина. Марксова: v авансирован, p′ = r едина. Для процедуры 1.1 основная — марксова. Сравнения m′ и p′ — только внутри одной конвенции (Журнал конвенций, №2).

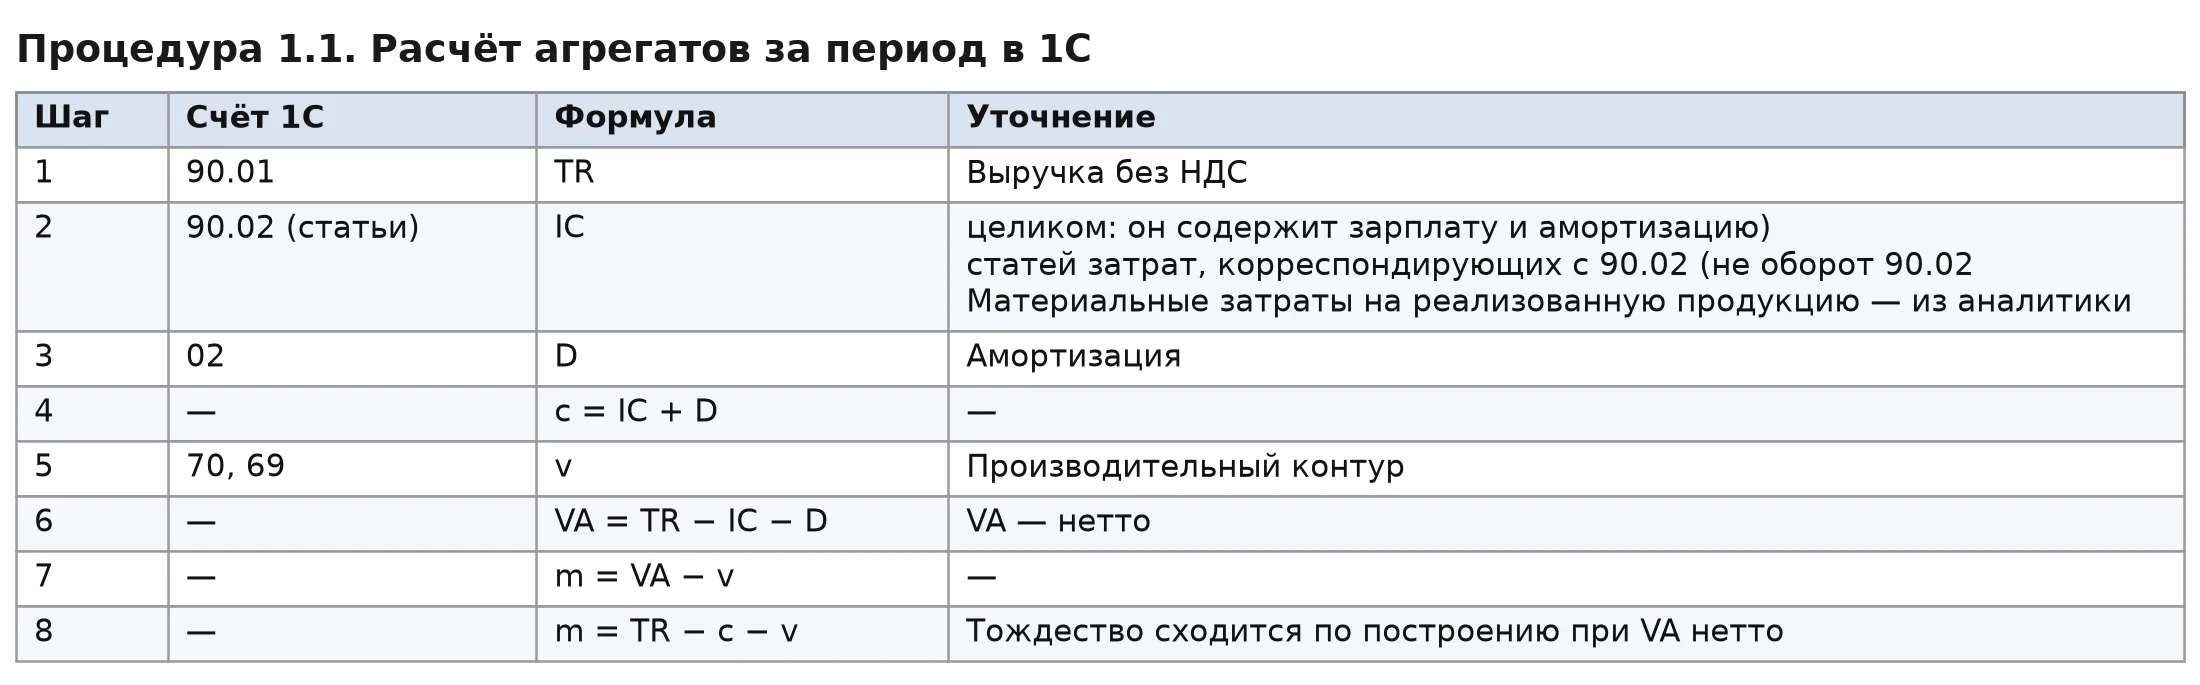
Состав IC. IC — материальные статьи затрат на реализованную продукцию. Оборот 90.02 целиком использовать в формуле нельзя: он уже содержит оплату труда (70/69) и амортизацию (02), что привело бы к двойному вычитанию v и D. Полная себестоимость (90.02) — контрольная величина (Журнал конвенций, №8).

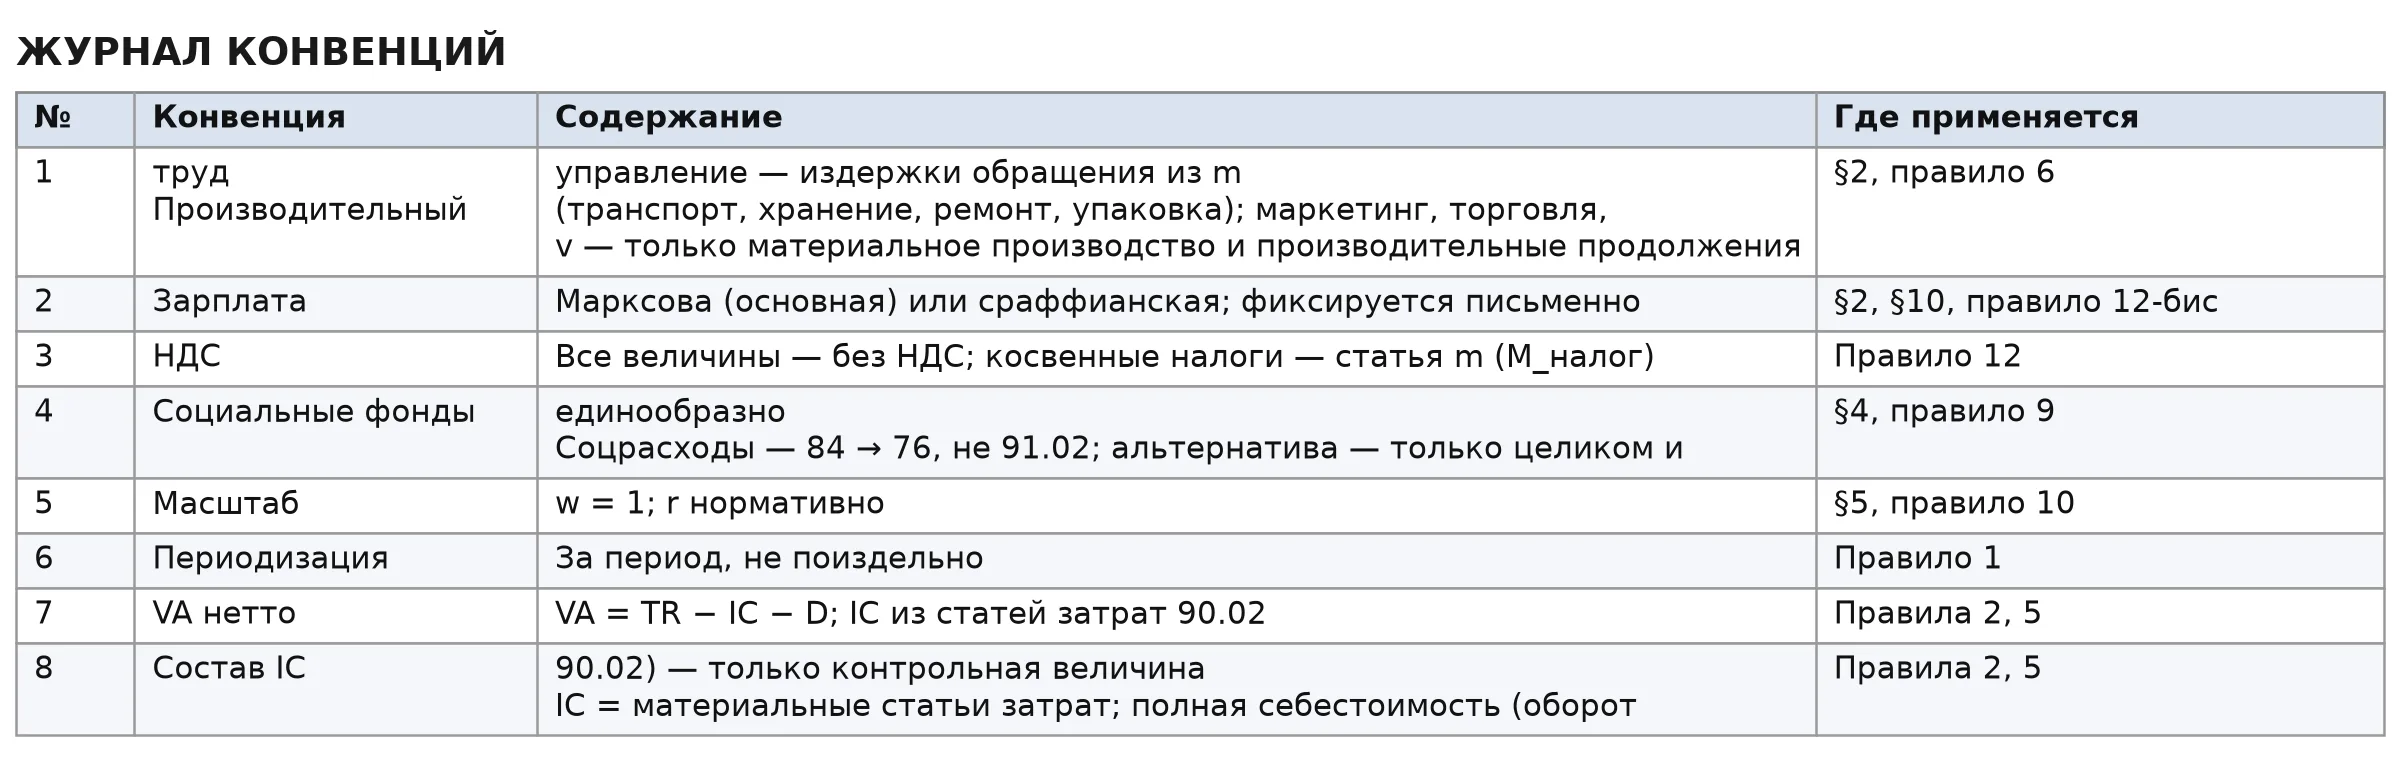
ЖУРНАЛ КОНВЕНЦИЙ

Сводка всех конвенций, на которые ссылаются процедуры. Открытость методики (правило 4) требует, чтобы каждая конвенция была зафиксирована здесь.
ЧАСТЬ I. ТЕОРИЯ СТОИМОСТИ: КРИТИЧЕСКИЙ РАЗБОР

Глава 1. Прибавочная стоимость: теория, метрология, линия Сталина

1.1. Постановка проблемы

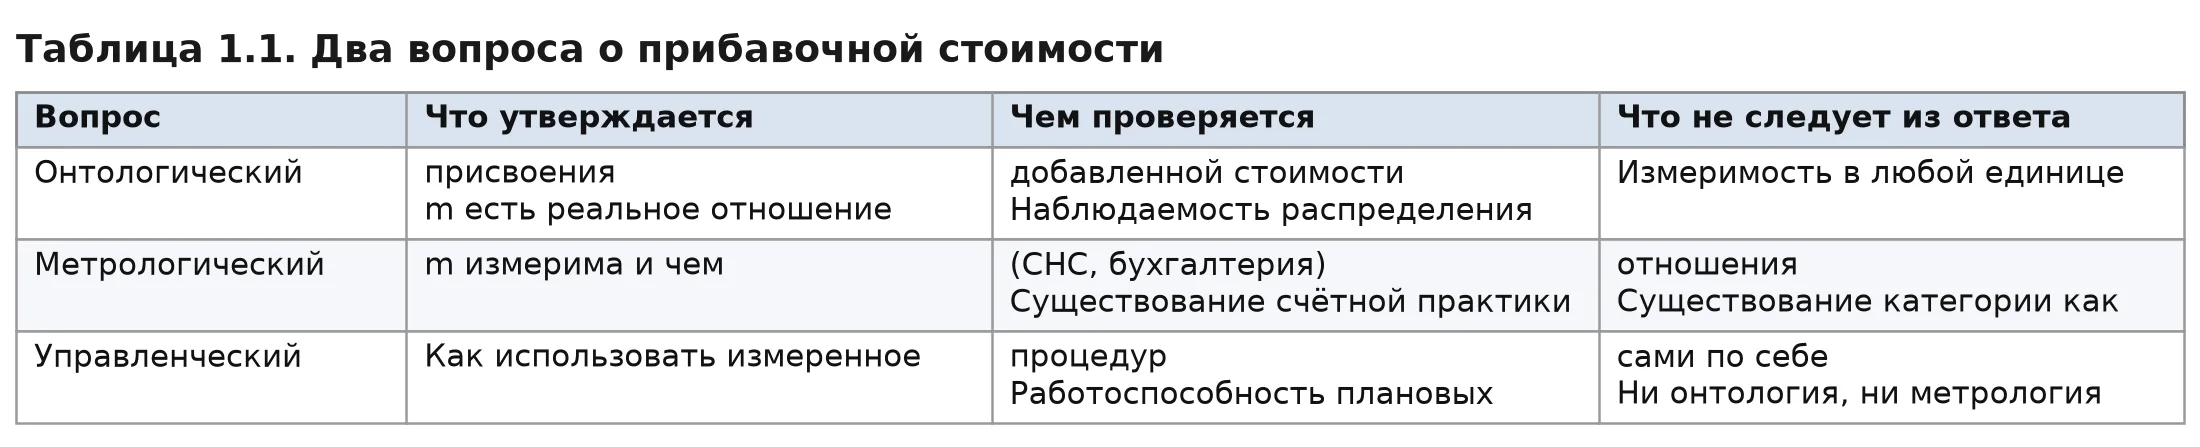
Теория прибавочной стоимости — ядро марксовой экономики: стоимость создаётся трудом, часть её возвращается работнику как оплата рабочей силы (v), часть присваивается собственником средств производства (m). Спор распадается на два независимых вопроса, которые в полемике систематически смешиваются:

  •  онтологический: существует ли m как реальное экономическое отношение;

  •  метрологический: можно ли её измерить и какой единицей.

Измеримость есть свойство инструмента, а не существования. Но верно и обратное: категория, которую принципиально нельзя соотнести с наблюдаемой реальностью, теряет научный статус. Третий вопрос — управленческий — надстраивается над первыми двумя.
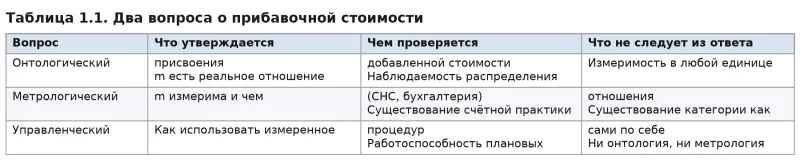
Методическое следствие. Ошибка полемики — перенос вердикта по одному вопросу на другой. Критика микроинварианта не опровергает существования категории; признание существования не доказывает измеримости в произвольной единице.

1.2. Теория: как Маркс строит категорию

Исходные посылки «Капитала»: товар имеет потребительную стоимость и стоимость (общественно необходимое рабочее время); рабочая сила — товар особого рода; рабочий день аналитически делится на необходимое время (v) и прибавочное (m); m′ = m/v — мера эксплуатации, p′ = m/(c+v) — норма рентабельности.

Ключевые уточнения, обычно теряемые в пересказе:

  •  деление дня — аналитическое, не хронологическое;

  •  m — категория агрегата и периода, а не отдельного изделия;

  •  до реализации m существует в потенции — Маркс это фиксирует сам.

1.3. Метрология: где теория состоятельна и где нет

1.3.1. Сильная сторона критики: трудочас не инвариант цены единичного товара

Три аргумента:

1. Неоднородность труда. Маркс мыслил редукцию сложного труда к простому как рыночный процесс «за спиной производителей», но механизма эмпирической фиксации не дал — на микроуровне операционализации нет.

2. Проблема превращения. Традиции Туган-Барановского, Сраффы, «новой интерпретации», TSSI дают разные ответы без консенсуса.

3. Эмпирическая слабость единой нормы прибыли. Межотраслевые нормы не стягиваются к одной величине.

1.3.2. Слабость критики: агрегат измерим стандартной практикой

СНС. Деление ВВП по доходам на оплату труда и валовые прибыли — структурный аналог v и m. Расчёты нормы m′ по данным Росстата: от 58,6% в 2009 г. до 116,7% в 2021 г.; по различным расчётам на данных СНС для 2021–2023 гг. m′ оценивается в интервале 116–140% (2021: 116,7–122,8%; 2022: 135–139,5%; 2023: 128,3%). Разброс отражает методологические конвенции: учёт смешанных доходов, граница производительного труда, отнесение валовых смешанных доходов к v или m. Для целей учебника достаточно вывода: агрегатная норма m′ статистически наблюдаема и кратна v — категория измерима на агрегатном уровне, но измерение конвенционально (Журнал конвенций, №1).

Историко-экономические расчёты. Ленин — свыше 100% по данным обследования фабрично-заводской промышленности России 1908 г.; Перло — 115% для США 1960-х.

Межотраслевая эмпирика. Корреляция трудовых стоимостей с ценами — 0,977 (Кокшотт и Коттрелл, Великобритания). Труд выигрывает у альтернатив-инвариантов (нефть 0,799, электричество 0,826, сталь 0,576). Захариа (2004): стоимость рабочей силы как аттрактор цены.

Обе стороны спора. Климан и Диас-Осуна показали чувствительность кросс-секционной корреляции к выбору физических единиц; ответ Кокшотта и Коттрелла: дефляция по издержкам уничтожает исходные данные расчёта, а корреляция устойчива к перевычислению в физических единицах. Итог: агрегатная трудовая стоимость — статистически проверяемая закономерность, спор о которой — обычный научный спор с работающими обеими сторонами.

1.3.3. Формула метрологического статуса

Трудочас не измеряет цену единичного товара. Структура распределения добавленной стоимости измерима стандартными методами. Первая теорема не доказывает вторую и не опровергает её.

1.4. Что прячет неоклассика

Достижения реальны (парадокс «вода—алмазы», эластичность, аукционный дизайн). Четыре слепоты:

4. Спрятано распределение. Прибыль объявлена «вознаграждением фактора» — вопрос об источниках снят с повестки, а не решён.

5. Спрятано производство. Теория живёт в пространстве обмена.

6. Кембриджский спор. Сраффа: мера капитала не существует независимо от нормы прибыли. Самуэльсон в «A Summing Up» (1966) признал, что три неоклассические притчи «не могут быть универсально верны».

7. Теорема Зонненшайна—Мантеля—Дебре. Агрегированный спрос принимает практически произвольную форму.

1.5. Что прячет марксизм

Симметрично: субъект обмена; сигнальная функция цен; микроуровень (неоднородность труда, превращение); деньги и финансовый контур.

1.6. Дополнение теорий: управление уровнями

Неоклассика описывает обмен; Маркс — производство и распределение; Сраффа — мост: цены определяются технологией плюс одной экзогенной переменной распределения; в стандартной системе r = R(1 − w) — распределение задаётся до рынка.

Симметричная щедрость. У неоклассики есть свои измерительные практики (выявленные предпочтения) — они меряют поведение выбора, а не субстанцию стоимости. Симметрия критики требует и симметричной щедрости: обе теории имеют свои зоны операционализации, и вопрос не в том, чья «истиннее», а в том, что каждая измеряет.

Честная теория — не лагерь, а управление уровнями.

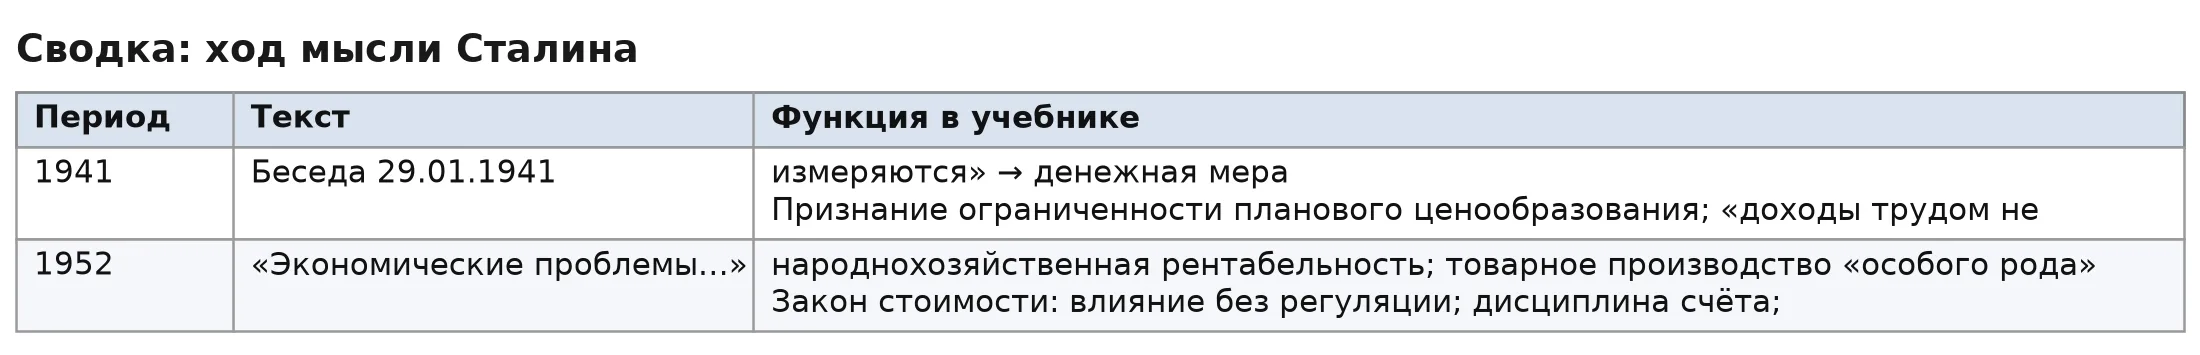
1.7. Сталин: от признания ограниченности (1941) к теории ограниченной сферы закона стоимости (1952)

Шаг 1. 1941: признание ограниченности планового ценообразования

В записи беседы по вопросам политической экономии 29 января 1941 г. Сталин фиксирует:

«Закон стоимости не преодолён ещё. Неверно, что мы командуем ценами, хотим командовать, но не получается… Если нет стоимости, тогда нечем измерять доходы. Доходы трудом не измеряются. Когда станем распределять по потребностям, тогда другое дело, а сейчас закон стоимости не преодолён».

Здесь три вещи, обычно теряемые в пересказе:

  •  Признание ограниченности: «хотим командовать [ценами], но не получается» — план не всесилен.

  •  Денежная мера, а не трудочас: «доходы трудом не измеряются» — труд не является прямой мерой дохода; мерой выступает стоимость в денежной форме. Это аргумент в пользу денежного счёта, а не трудочаса.

  •  Историческая условность: «когда станем распределять по потребностям, тогда другое дело» — измеримость через стоимость ограничена во времени.

Шаг 2. 1952: закон стоимости — влияние без регуляции

В работе «Экономические проблемы социализма в СССР» (1952) Сталин разворачивает это признание в теорию ограниченной сферы:

«Закон стоимости… воздействует на образование цен сельскохозяйственного сырья… Но тем более нельзя отрицать и того, что это воздействие не является и не может быть регулирующим».

И прямо о пропорциях:

«При наших нынешних социалистических условиях производства закон стоимости не может быть "регулятором пропорций" в деле распределения труда между различными отраслями производства».

Это — прямая поддержка уровня 5 (сигнальная функция цен): цена влияет, но не регулирует распределение труда. Именно эту асимметрию выстраивает учебник: «влияние / регуляция».

Шаг 3. 1952: дисциплина счёта

Закон стоимости нужен не для «истины цены», а для точного счёта:

«Наши предприятия не могут обойтись и не должны обходиться без учёта закона стоимости… это учит наших хозяйственников считать производственные величины, считать их точно… практиковать хозрасчёт».

Это — обоснование метрологического регламента (Часть II): считать m нужно не потому, что трудочас истинен, а потому, что без точного счёта нет управления.

Шаг 4. 1952: народнохозяйственная рентабельность против краткосрочной

«Если взять рентабельность не с точки зрения отдельных предприятий… а с точки зрения всего народного хозяйства и в разрезе, скажем, 10–15 лет… временная и непрочная рентабельность отдельных предприятий не может идти ни в какое сравнение с той высшей формой прочной и постоянной рентабельности, которую дают… планирование народного хозяйства».

Это — обоснование декомпозиции m (уровень 6) и структурного контура (уровень 8): краткосрочная прибыль предприятия не равна народнохозяйственной рентабельности.

Шаг 5. 1952: товарное производство «особого рода»

«Наше товарное производство — не обычное товарное производство, а товарное производство особого рода, товарное производство без капиталистов».

Это — мостик к уровню 3: категория сохраняется, меняется её социальное содержание.
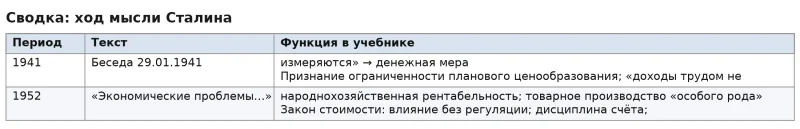
Сталин не отменяет категорию — он ограничивает сферу её действия и отделяет влияние от регуляции. Это делает линию «план экзогенен, но счёт обязателен» точнее: план задаёт пропорции, но закон стоимости влияет на цены и требует точного счёта.

1.8. Подсказка и ошибки ВП СССР

Верно: принцип операционализируемости; неоднородность труда как ограничение микроуровня; стоимость создаётся весь день; виртуальность m до реализации; счёт как условие управляемости.

Ошибочно:

  •  «m неизмерима в принципе» опровергается собственной дефиницией ВП СССР — «прибавочная стоимость возникает в системе бухгалтерского учёта как арифметическая разница между продажной ценой продукции и себестоимостью её производства» (арифметическая разница — операция счёта);

  •  асимметрия критики (к Марксу — требование измеримости, к Менгеру — нет);

  •  потеря сталинского звена — отрицание категории лишает инструмент анализа плановой экономики.

Дословно из первоисточника: инвариант-трудочас «метрологически состоятелен в одном единственном случае: в условиях рабовладения»; категории «неизмеримы в условиях реального многоотраслевого производства».

1.9. Итоговая формула части

Теория прибавочной стоимости состоятельна как теория распределения созданной стоимости в агрегатах — измерима стандартной счётной практикой (m′ в России: 58,6% в 2009 г.; 116–140% в 2021–2023 гг. по разным методологиям); несостоятельна как универсальный инвариант цены единичного товара. Неоклассика прячет распределение; марксизм прячет сигнальную функцию цен; Сраффа показывает, что распределение задаётся до рынка. Сталин 1941 г. признаёт ограниченность планового ценообразования; Сталин 1952 г. превращает это признание в теорию: закон стоимости влияет, но не регулирует; требует точного счёта. Перенос вердикта об одном уровне на другой — ошибка абстракции, опровергаемая собственной арифметикой критиков и столетней практикой национального счёта.

ЧАСТЬ II. СИНТЕЗ: ПОЛНАЯ ТЕОРИЯ ПРИБАВОЧНОЙ СТОИМОСТИ

Глава 2. Девять уровней и метрологический регламент

§1. Метод и его границы

Уровни 1–4 (Маркс → метрологический вызов → Сталин → Сраффа) — зона имманентного движения: каждый следующий снимает противоречие предыдущего. Уровни 5–9 (неоклассика → декомпозиция m → финансовый контур → режим накопления → регламент) — конструктивный монтаж: согласование традиций по общему объекту, не дедукция. Называть монтаж дедукцией — подставлять текст под удар первого придирчивого читателя.

§2. Уровень 1. Абстрактная определённость m (Маркс)

m — результат производства; m′ = m/v, p′ = m/(c+v); деление дня аналитическое; m — агрегат и период. Оставшееся противоречие: m до реализации — в потенции; трудочас не совпадает с деньгами как мерой реализации; проблема превращения открыта.

Процедура 1.1. Расчёт агрегатов за период в 1С
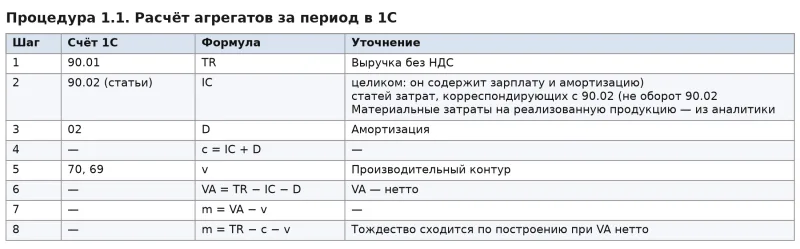
Почему 1C — материальные статьи, а не 90.02 целиком. Оборот 90.02 уже содержит оплату труда (70/69) и амортизацию (02). Если взять его целиком, VA = TR − IC − D вычитает амортизацию дважды, а m = VA − v — зарплату дважды: на любом предприятии с ненулевой зарплатой m уходит в минус, и система противоречит сама себе. Материальные статьи берутся из аналитики статей затрат счёта 20 (и производительных 23/25), корреспондирующих с 90.02. Экспресс-контроль без расшифровки статей: m = TR − оборот 90.02 (правило 5).

При расхождении выпуска и продаж обороты 20/23/25 дают произведённую, а не реализованную стоимость — поэтому расчёт ведётся через реализованную часть.

Конвенции — см. Журнал конвенций (№ 1–3, 7, 8).

§3. Уровень 2. Метрологический вызов и его снятие (ВП СССР)

ВП СССР отрицает измеримость m «в принципе» — и одновременно определяет её как «арифметическую разницу между продажной ценой и себестоимостью». Арифметическая разница есть операция счёта: тезис опровергается собственной дефиницией. Снятие — различение уровней: микроинвариант несостоятелен, агрегат измерим. Удержать: принцип операционализируемости.

Процедура 2.1. Различение «произведённой» m (43 + 20 по нормативным ценам) и «реализованной» (90.01 − материальные затраты − D − v); разрыв — сигнал точности плана.

Процедура 2.2. Запрет поиздельного расчёта m: аналитика — только по подразделению / ЦФО / предприятию за период.

§4. Уровень 3. Снятие классового содержания (Сталин)

Сталин сохраняет категорию и меняет адресат: «Эти виды доходов остались (прибавочный продукт), но идут они не на эксплуатацию, а на другие цели». Признаёт условие управляемости: «Если нет стоимости, тогда нечем измерять доходы». Оставшееся противоречие: если закон стоимости не регулирует пропорции, что их регулирует? У Сталина 1952 г. — план, но с точным счётом («дисциплина счёта»). Воля без метрологии слепа; метрология без воли — счёт без хозяина. Снятие — на уровне 4.

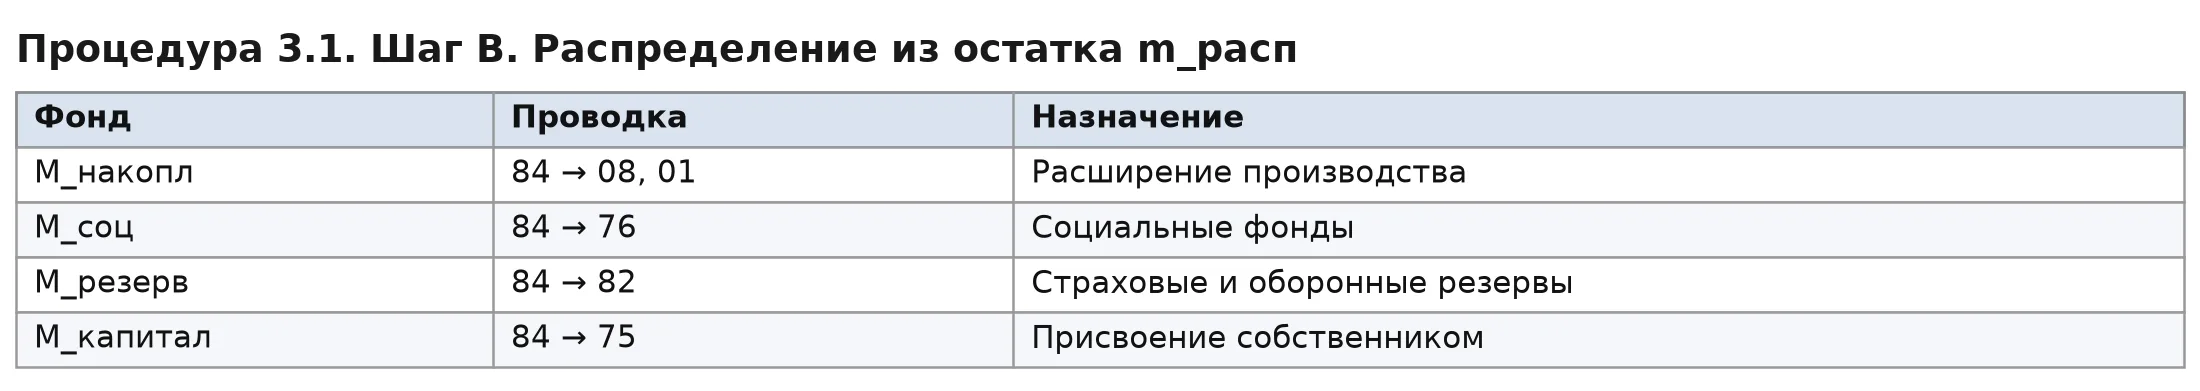
Процедура 3.1. Распределение реализованной m по фондам

Шаг A (до закрытия периода) — изъятие налога из прибыли до распределения:

  •  M_налог: 99 → 68;

  •  закрытие периода: 99 → 84.

Шаг B (после закрытия) — распределение из остатка m_расп = m_реализованная − M_налог:
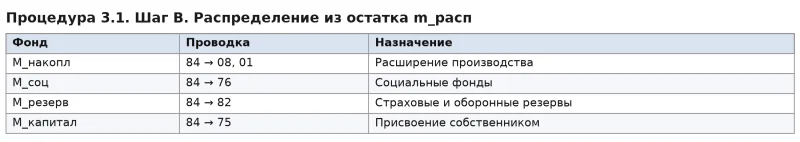
Контрольные тождества:

  •  Σ фондов = m_расп;

  •  Σ фондов + M_налог = m_реализованная.

Если налог и распределение фондов стоят в одном ряду, возникает двойной счёт: одна и та же величина изымается дважды. Разведение на шаги A и B снимает проблему.

Уточнение по M_обращ. Издержки обращения (44, 26 → 90.02) — расходы, уменьшающие m до её формирования; доход торгового капитала (84 → 76) — распределение сформированной m. Два разных потока.

Конвенция по социальным фондам — Журнал конвенций, №4.

Процедура 3.2. Контрольное соотношение

Σ фондов + M_налог = m_реализованная; отклонение — ошибка учёта либо неучтённое изъятие.

§5. Уровень 4. Экзогенное распределение и цены производства (Сраффа)

Единая нотация (см. Нотационный лист). Система:

p = (1+r)·Aᵀ·p + w·a₀

(сраффианская конвенция, зарплата post factum). Решение:

p = w·[E − (1+r)·Aᵀ]⁻¹·a₀

Марксова конвенция (v авансирован):

(I − (1+r)·Aᵀ)·p = (1+r)·w·a₀

Решение марксовой конвенции (именно по этой формуле считаются цены в Приложении):

p = (1+r)·w·[E − (1+r)·Aᵀ]⁻¹·a₀

Чего Сраффа не делает:

  •  формула (1+r)(c+v) — не сраффианская;

  •  стандартный товар — мера стандартной системы, не универсальный инвариант;

  •  проблему превращения он переформулирует, а не решает;

  •  общее решение — только для базисной подсистемы.

Снятие: распределение (r или α_v) задаётся нормативно — это политика, подтверждаемая счётом.

Процедура 4.1. Согласование α_v и r

Обе — альтернативные формы задания одной степени свободы. Первичен r_план; α_v_план выводится из него через структуру затрат.

Процедура 4.2. Цены производства как плановый ориентир

Система n уравнений, n + 1 неизвестных — фиксируется масштаб w = 1, r = r_план нормативно. Шаги:

8. Выделить базисную подсистему (A_b).

9. Решить p_b = w·[E − (1+r)·A_bᵀ]⁻¹·a₀_b (сраффианская конвенция) либо p_b = (1+r)·w·[E − (1+r)·A_bᵀ]⁻¹·a₀_b (марксова).

10. Разрешить небазисные по уровням вхождения.

11. Сопоставить фактические цены (90.01) с плановыми.

Процедура 4.3. Стандартный товар

Стандартный товар — собственный вектор A — для межотраслевых сопоставлений, с оговоркой: в общем случае линейности r–w нет.

§6. Уровень 5. Обращение: сигнальная функция цен (неоклассика)

Цена как сигнал — инструмент обратной связи, не мера стоимости. Сталин 1952 г. даёт точную формулу: цена влияет, но не регулирует распределение труда. Это и есть место неоклассики в системе: сигнал, а не распределитель.

Процедура 5.1. Мониторинг отклонений фактических цен от плановых; с циклом согласования — порог 5% по группе в течение двух периодов; пересмотр плановым органом; результат в регистре.

Процедура 5.2. Эластичность спроса — измерительная лаборатория плана.

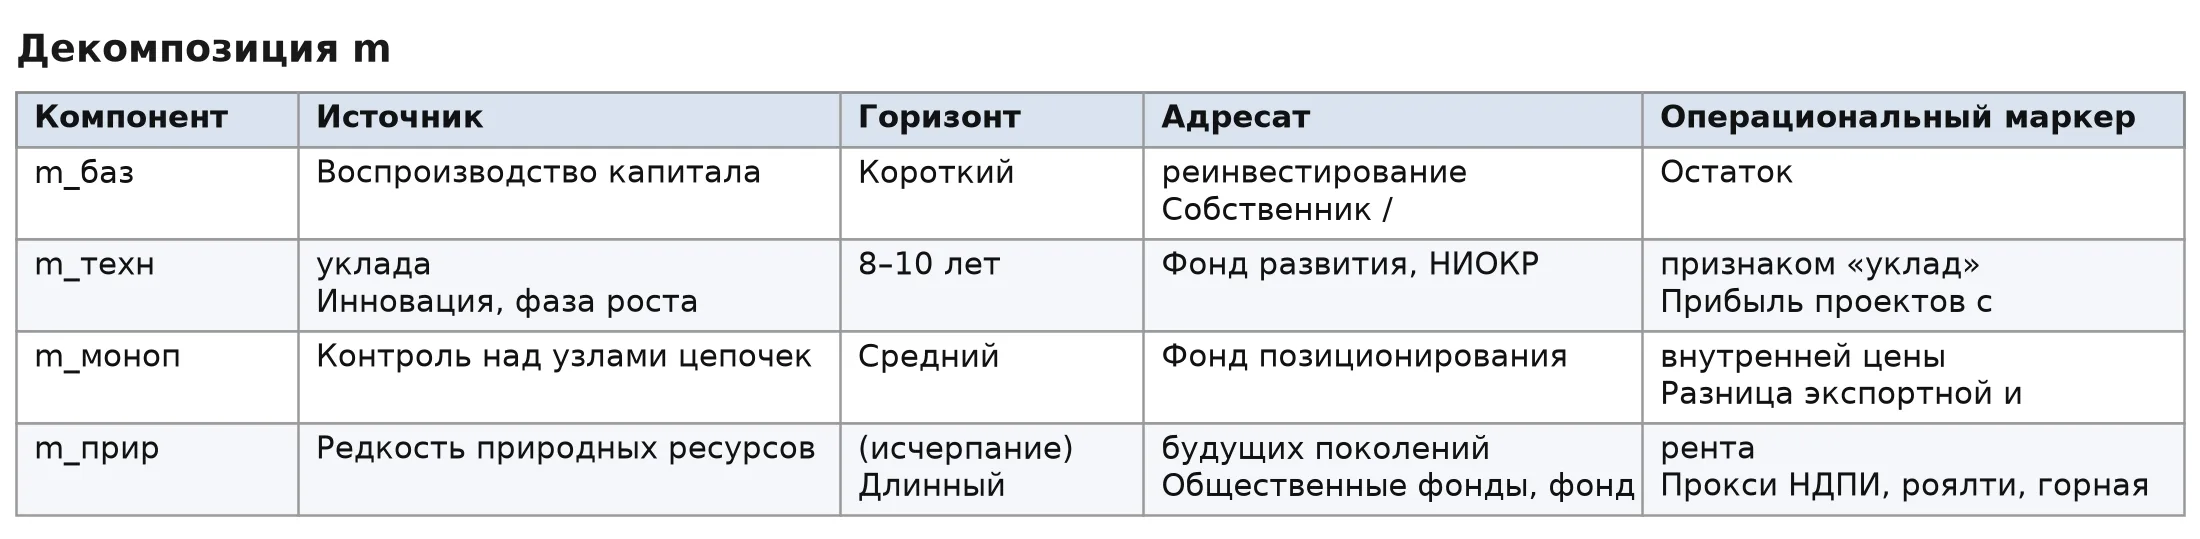
§7. Уровень 6. Декомпозиция m

m = m_баз + m_техн + m_моноп + m_прир.
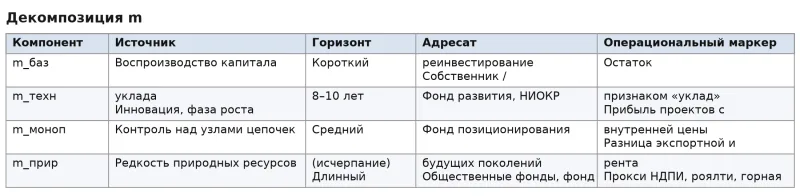
Обоснование из Сталина 1952 г.: различение краткосрочной рентабельности предприятия и народнохозяйственной рентабельности за 10–15 лет.

Процедура 6.1. Аналитические признаки на счетах 99 и 84. Процедура 6.2. Отчёт «Структура m»; Σ компонентов = m_реализованная.

§8. Уровень 7. Финансовый контур и внешнее ограничение (посткейнсианство)

Деньги эндогенны; финансовая нестабильность — внутренняя тенденция (Мински, Калдор). Закон Тирлуолла в стандартной записи:

gB = (ε/π) · zw

где ε — эластичность экспорта по мировому доходу, π — эластичность импорта по внутреннему доходу, zw — рост остального мира.

Для сырьевых профицитных экономик ограничение действует не через дефицит, а через структуру экспорта: низкая эластичность экспорта по мировому доходу, долгосрочное ухудшение условий торговли (линия Пребиша—Зингера), волатильность экспортной выручки, импортозависимость переработки.

Процедура 7.1. Мониторинг кредитной экспансии (66, 67) против норматива.

Процедура 7.2. Эластичности — по панельным регрессиям на скользящем 10-летнем окне, пересчёт ежегодно; диверсификация экспорта — по росту эластичности.

§9. Уровень 8. Режим накопления, карты укладов и цепочек

«Режим накопления» (Аглиетта, Буайе); МСА (Валлерстайн): ядро присваивает m периферии через неэквивалентный обмен; Глазьев: смена укладов на 30–40-летних циклах.

Процедура 8.1. Карта технологических укладов: реестр проектов с признаком «уклад» и фазой; M_накопл — приоритет фазе роста нового уклада.

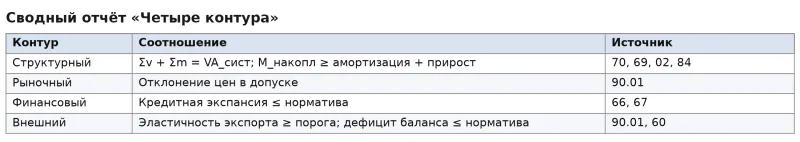
Процедура 8.2. Карта глобальных цепочек. Дополнение: карта различает создание VA (по месту производства) и присвоение m (по адресу конечного контроля) — без этого сводный отчёт двоит величины.

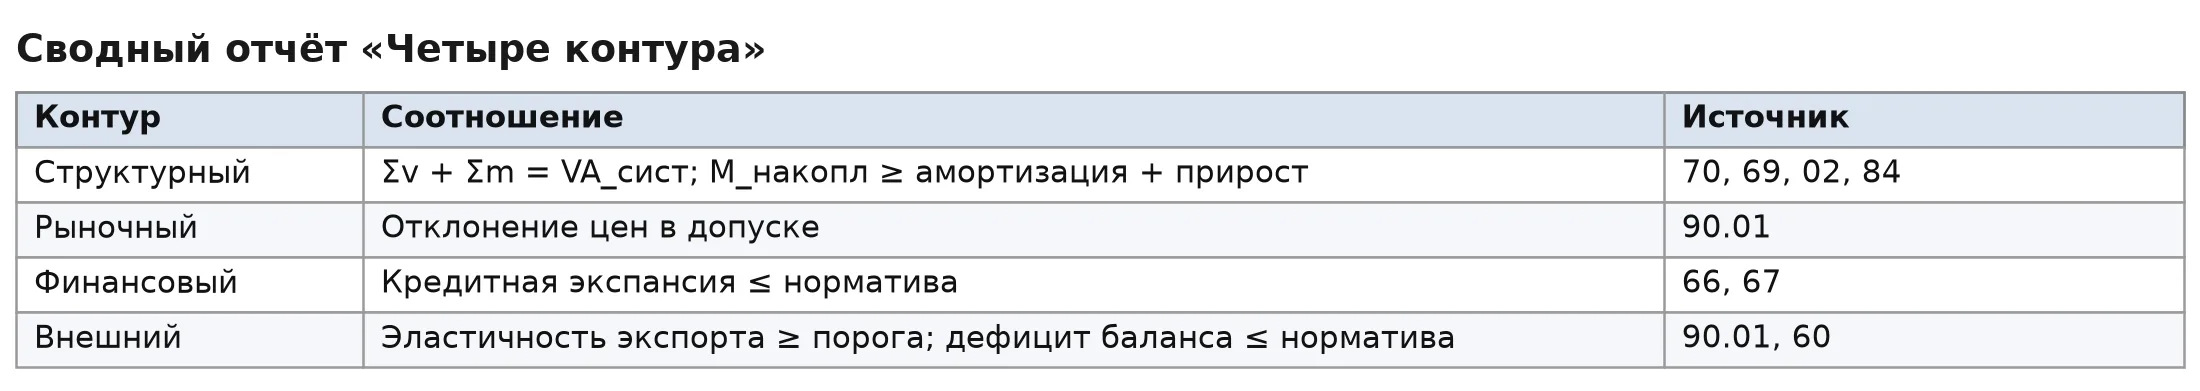
Процедура 8.3. Сводный отчёт «Четыре контура»
§10. Уровень 9. Метрологический регламент

  •  Правило 1. Периодизация: за период, не поиздельно.

  •  Правило 2. Единица измерения: деньги по факту реализации в текущих ценах, без НДС; косвенные налоги — статья m. VA — нетто (TR − IC − D); IC — материальные статьи затрат на реализованную продукцию (не оборот 90.02 целиком: он уже содержит v и D).

  •  Правило 3. Сопоставимые цены для трендов; номинальные отдельно. Дефлировать согласованно — и потоки, и зарплату.

  •  Правило 4. Открытость методики: скрытая методика = идеология в цифрах.

  •  Правило 5. Контрольная сходимость: m = VA_net − v = TR − c − v при VA нетто; экспресс-контроль без расшифровки статей: m = TR − оборот 90.02; допуск в контрольном отчёте — 0,1% VA.

  •  Правило 6. Конвенция о производительном труде — письменно (Журнал конвенций, №1).

  •  Правило 7. Разнесение счетов 44 и 26: производительные затраты — в c и v; издержки чистого обращения — на 90.02.

  •  Правило 8. Декомпозиция m — только в агрегате.

  •  Правило 9. Конвенция по социальным фондам: 84 → 76, не 91.02 (Журнал конвенций, №4).

  •  Правило 10. Масштаб при расчёте цен производства: w = 1, r нормативно (Журнал конвенций, №5).

  •  Правило 11. Прагматическая замена проблемы превращения: цены производства — плановый ориентир, не решение.

  •  Правило 12. Конвенция об НДС: без НДС; косвенные налоги — m (Журнал конвенций, №3).

  •  Правило 12-бис. Конвенция о зарплате: сраффианская или марксова — фиксируется письменно; сравнения m′ и p′ — только внутри одной (Журнал конвенций, №2).

Процедура 9.1. Проект учётной политики с правилами 1–12-бис.

Процедура 9.2. Форма контрольной сходимости: ежемесячно по каждому ЦФО; расхождение сверх допуска — блокировка закрытия периода.

§11. Итоговая формула главы

Полная теория прибавочной стоимости — система моментов, а не сумма школ. Каждый уровень сохраняется, его претензия на целое отрицается, он возводится на подчинённый уровень. Сталин 1941 г. признаёт ограниченность; Сталин 1952 г. даёт теорию: влияние без регуляции, дисциплина счёта, народнохозяйственная рентабельность. Адаптация 1С превращает бухгалтерскую разницу в структурный счёт.

ЧАСТЬ III. ДЕНЕЖНАЯ СЕРИЯ: ТРИ РЕШЕНИЯ ОДНОГО ВОПРОСА

Введение к части

Часть II дала метрологию прибавочной стоимости. Но вся эта система работает в деньгах. Отсюда вопрос: что есть деньги как мера стоимости, кому они принадлежат и кто определяет правила их обращения. Часть III разбирает три государственных решения 2026 года: допуск криптовалют (чужое цифровое под учёт), цифровой рубль (своё цифровое), наличные (последняя анонимная форма).

Управленческая рамка. Мера стоимости — ядро четвёртого приоритета обобщённых средств управления (каноническая нумерация ДОТУ: 1-й — концептуальный, высший; 4-й — экономический; 6-й — силовой). Утрата меры — потеря приоритета: все остальные средства управления измеряются в чужих единицах.

Глава 3. Допуск криптовалют: чужое цифровое под учёт

Фактура. 282-ФЗ (4 августа 2026 г., действует с 1 сентября 2026 г.); 283-ФЗ вносит изменения в 16 актов. Цифровые валюты признаны имуществом с судебной защитой, встроенной в фискальный контур. Регулируемая инфраструктура: брокеры, криптообменники из реестра ЦБ, цифровые депозитарии. 6 ноября 2026 г. ЦБ включил BTC, ETH, USDT (указание действует с 17 ноября).

Реестры. В начале октября 2026 г. ЦБ внёс ВТБ в оба реестра — криптообменников и цифровых депозитариев; Сбербанк включён в реестр цифровых депозитариев и к середине октября — в реестр обменников; в реестрах уже около трёх десятков организаций, состав меняется — сверяйте с актуальным реестром ЦБ. Критерии допуска (капитализация, оборот, история) — по опубликованным обзорам проекта; точные пороги фиксировать по нормативному акту ЦБ.

Лимит неквалов — 300 тыс. руб./год через каждого посредника. Платежи внутри России запрещены; внешнеторговые расчёты разрешены. С 1 июля 2027 г. запрещается P2P-обмен крипты между физлицами. Вывод на некастодиальные кошельки не разрешён уже сейчас. Пауза 48 ч — на операции депозитариев; пороги с 1.09.2027.

Первая поправка: не «допуск фальшивых денег», а допуск во внешний контур. В систему обращения валют страны биткойн не допущен; внутри страны рубль остаётся единственным законным средством платежа. Мера стоимости не отдана.

Вторая поправка: «фальшивые» — неверное слово. Биткойн не подделывают — у него нет эмитента. USDT ближе к «фальшивому» по существу: частный доллар, обещающий обеспеченность; дефолт эмитента возможен.

Оценка. Что получило государство: контроль над серым контуром; налоги и учёт (легальный марксов счёт c, v, m у экспортёра в USDT); экспериментальная труба для санкционного узла — тактический обход, не выход из доллара.

Скрытые риски. USDT — троянский доллар (Tether заморозила>2,5 млрд долл. по санкционным основаниям, включая адреса российских площадок). Инвесторский канал: лимит «через посредника» открывает гражданам путь замещения сбережений долларовой квазивалютой. Список дозволенного: критерии допуска означают делегирование рынку определения «честности» чужого актива; граница легального проходит в настройке списка.

Формула главы. Допуск криптовалют — не признание их деньгами, а признание факта: они уже обращаются, и государство предпочло сделать невидимое видимым. Страна, чья внешняя торговля идёт в чужой квазивалюте, не имеет суверенных денег даже там, где не имеет доллара.

Глава 4. Цифровой рубль: своё цифровое строим

Устройство. Третья форма рубля; кошелёк на платформе ЦБ; гибридная модель (ЦБ — реестр и эмиссия, банки — интерфейс). Пополнение кошелька физлица — лимит 300 тыс./мес. Комиссия бизнеса — 0,3% (не более 1500 руб.) с 1 января 2027 г.; до конца 2026 г. — 0%.

График. Пилот с августа 2023 г.; 248-ФЗ от 23 июля 2025 г.: с 1.09.2026 системно значимые банки обязаны обеспечить доступ; продавцы>120 млн — принимать; с 2027 — от 30 млн; с 2028 — от 20 млн; малые освобождены. Гражданам — добровольно и бесплатно.

Что запрещено и почему это ключ. Не начисляются проценты, нельзя открыть вклад, ЦБ не выдаёт кредитов в цифровых рублях. Это осознанная конструкция: приноси проценты — мгновенно вытеснил бы депозиты, банки потеряли бы фондирование. Запрет процентов — сохранение двухуровневой банковской системы при прямом обязательстве ЦБ. ЦР — платёжный, не сберегательный инструмент.

Следствие 1. Эмиссия и контроль совмещены. Безналичный рубль — обязательство банка; цифровой — ЦБ. Усиление государства; но конструкция «эмитент + надзиратель» держится только правовыми гарантиями, которых пока нет. Научная литература о ЦВЦБ: программируемость как «ящик Пандоры», конфиденциальность, дезинтермедиация (оценки оттока депозитов — до 15%).

Следствие 2. Программируемые деньги. Сила — субсидия доходит по назначению. Опасность — деньги, которые нельзя потратить «не туда». Порог между «управляемым бюджетом» и «разрешением на трату» — в законе, не в технологии.

Следствие 3. Сеньораж. Экономия на комиссиях — перетекание платёжной ренты от банков к продавцам; эмиссионный доход остаётся у эмитента. Вопрос — кто внутри общества её присваивает.

Формула главы. ЦР — возвращение денег из частного владения банков в прямое владение государства. Разница между «управляемым» и «разрешённым» рублём — в праве, не в технологии.

Глава 5. Наличные: последняя форма свободы

Парадокс. К 1 октября 2026 г. наличных — 22,78 трлн руб., рост за год 22%; прирост за III квартал — 1,5 трлн руб. (около 7% за квартал) — максимальный за 6 лет; прогноз ЦБ на 2027 — до 25,1 трлн. Доля наличных в денежной массе — ~15%, вдвое ниже, чем несколько лет назад.

Честная интерпретация — две линии. ЦБ сам подчёркивает: прирост не беспрецедентен, причины частично конъюнктурные (снижение доходности вкладов, перебои связи, налоговые изменения). Первая линия — спрос на анонимность растёт по мере роста контроля. Вторая — конъюнктурная. Обе совместимы; «общество голосует купюрами» — возможная, но не единственная интерпретация.

Структурная роль наличных. (1) Резерв против отказа инфраструктуры; (2) резерв против программируемости — страховка от тотального контроля; (3) резерв против санкций на личность.

Фактура сжатия. С 1.09.2025 — проверка снятия на мошенничество (50 тыс./сутки на 48 ч). Реестр ЦБ — 100 тыс./мес. С 1.10.2026 — расчёты физлиц по одной сделке 100 тыс.; операции бизнеса>600 тыс. — видны налоговой; ячейки от 600 тыс. — доклад Росфинмониторингу. 1-МР (20.05.2026): внесение от 5/30 млн — запрос источников. Минфин предложил 1 млн/мес на внесение. Росфинмониторинг — прямой доступ к НСПК с 1.09.2026. Вывоз наличных рублей в ЕАЭС>100 тыс. долл. запрещён с 1.04.2026.

Оценка. Что верно: конструкция направлена против дропперства, мошенничества, отмывания. Что опасно: ключевые ограничения вводятся не законом, а рекомендациями и алгоритмами. Три яруса принуждения: закон — подзаконный акт/рекомендация — алгоритм. Третий ярус решает фактически. Инверсия презумпции невиновности: «алгоритм заподозрил → лимит бессрочный → докажи, что не верблюд».

Формула главы. Наличные — не пережиток, а структурная гарантия: последняя форма стоимости, которая не знает своего владельца и не может быть отключена, окрашена или заморожена алгоритмом. Судьба наличных — главный индикатор модели государства.

Итог серии

Трёхслойная конструкция денежной системы России 2026 года: крипта — внешний мост; цифровой рубль — внутренний суверенный инструмент; наличные — резерв гражданина. Экономический приоритет (мера стоимости) удержан. Открытый вопрос — кому принадлежат деньги.
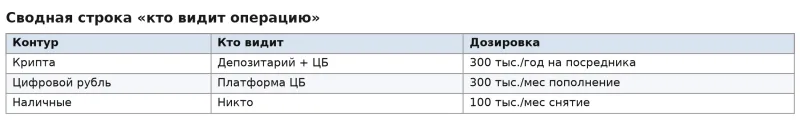
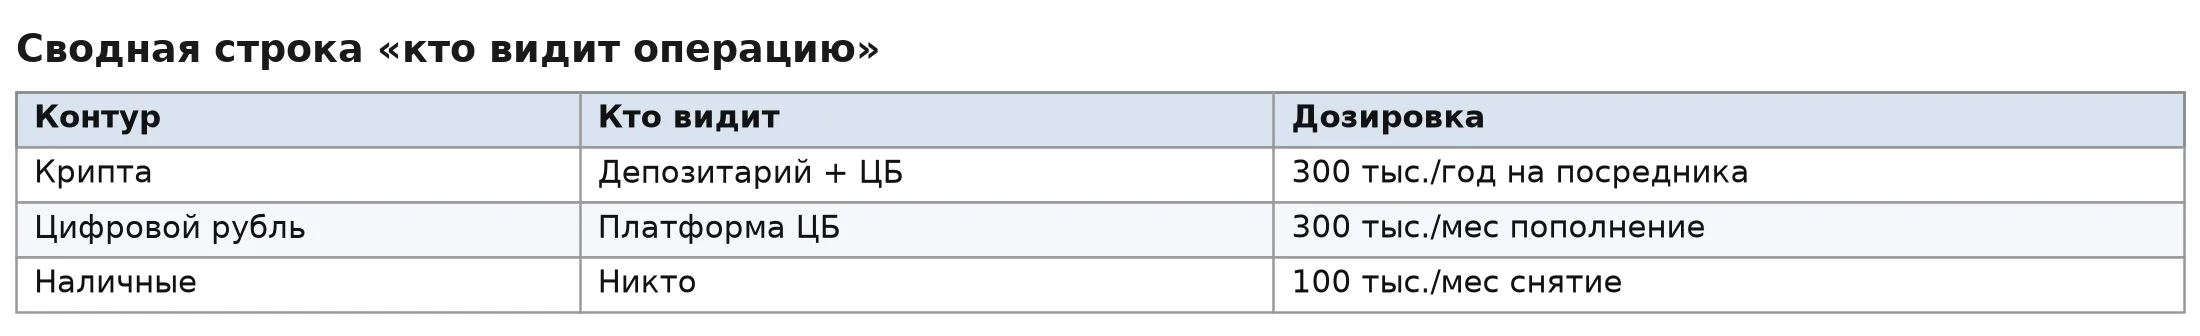
Параллелизм дозировок (300/300/100) — самостоятельный факт. Разбор — в П3.3 (Приложение к части III).

ЧАСТЬ III, ПРИЛОЖЕНИЕ. П3.3. РАЗРЫВ НАБЛЮДАЕМОСТИ НАЛИЧНЫХ И КУРСОВЫЕ РАЗНИЦЫ USDT

Наблюдаемость, а не сходимость. Наличные дают разрыв наблюдаемости, не разрыв сходимости: тождества метрологического регламента (правила 1–12-бис) не зависят от формы денег — марксов счёт сходится в любой форме меры. Форма определяет не «сходится ли счёт», а «кто видит операцию» (сводная строка итога серии): крипта — депозитарий и ЦБ, цифровой рубль — платформа ЦБ, наличные — никто. Дозировки 300/300/100 — самостоятельный факт: три контура, три предела приватности.

Курсовые разницы USDT. Валютная выручка экспортёра в USDT порождает курсовые разницы, которые — отдельная строка аналитики (валютные счета, счёт 91), не смешиваемая с операционной m: курсовая переоценка — не создание стоимости трудом, а перераспределение m между контурами. Без отдельной строки сводный отчёт двоит величину m_реализованной — тот же класс ошибки, что и в процедуре 8.2 (создание VA против присвоения m).

ЧАСТЬ IV. СВОДНЫЕ КОНСПЕКТЫ МОДУЛЕЙ КОРПУСА

Глава 6. Концептуальная власть и язык

6.1. Ядро

Управление ведётся не только силой и деньгами, но и концепцией. Концептуальная власть — высший этаж управления: тот, кто задаёт язык и категории, управляет тем, кто управляет. В канонической нумерации ДОТУ концептуальный приоритет — первый (высший).

Ключевое различение. Инструментальные системы — не нейтральны и не пристрастны: их политика живёт в конвенциях. Вопрос не в том, «нейтрален ли инструмент», а в том, зафиксированы ли конвенции открыто (см. Журнал конвенций).

6.2. Приём надстройки

Не ломать чужую инструментальную систему, а перенастроить её меру. 1С надстраивается марксовыми категориями внешним отчётом на СКД — конфигурация не переписывается.

6.3. Кириллица в программировании

Национальный язык в предметной нише для не-программистов — расширение доступа к инструменту.

6.4. Проверка на общность

Учение проверяется не ссылками на авторитет, а применимостью ко всем объектам класса без исключений.

6.5. Формула

Концептуальная власть — высший этаж управления. Инструменты не нейтральны — их политика в конвенциях; вопрос в открытости. Приём надстройки — не ломать чужую систему, а перенастроить меру. Знание за методикой — идеология; с открытой методикой — достояние.

Глава 7. Государство и глобальное управление

7.1. Шесть приоритетов (канон)

1-й — концептуальный (высший); 2-й — хронологический; 3-й — факто-описательный; 4-й — экономический (мера стоимости — ядро); 5-й — генетический (демографический); 6-й — силовой.

7.2. Ложа и ковчег

Концептуальные типологии, не перечень организаций. Ложа — закрытая корпорация знаний; ковчег — запас на кризис. Обе — инверсия принципа открытости.

7.3. Управляемая деградация

Модель рисков, не документированный факт. Модель: деградация управляема там, где измеряема; кто контролирует меру и метрологию, контролирует скорость деградации.

7.4. Противодействие через самостоятельность

Три элемента: открытые методики (метрологический регламент Части II); собственные инструменты счёта (1С + внешние отчёты); национальные категории.

7.5. Формула

Государство — инструмент с шестью приоритетами; высший — концептуальный. Противодействие — через самостоятельность.

Глава 8. План и рынок

8.1. Два контура

Структурный план (нормативы, технологии, кадры, фонды — медленный) и рыночная обратная связь (цены, спрос, конъюнктура — быстрый). Контуры не альтернативны.

8.2. Историческая ошибка XX века

Подавление сигнальной функции цен. Снятие: цены не отменяются планом и не командуют распределением — они информируют план. Сталин 1952 г.: цена влияет, но не регулирует — это и есть формула места рынка в плане.

8.3. Прибавочный продукт перепрофилируется

План получает счётную единицу распределения; без неё «план» — расписание, а не хозяйство.

8.4. Четыре контура

Структурный, рыночный, финансовый, внешний. Согласование — по контрольным соотношениям (Процедура 8.3).

8.5. Формула

Плановое хозяйство — не отмена рынка, а два контура. Историческая ошибка XX века — подавление сигнала цен. Синтез: цены информируют план. Управление без измерения — воля; измерение без управления — счёт без хозяина. Только вместе.

Глава 9. Учёт как инструмент концептуальной власти: 1С

9.1. 1С как платформа

Не бухгалтерская программа, а платформа с собственным языком. Защищаемая версия уникальности: язык 1С близок к естественному русскому и доступен предметнику без программистской подготовки — в западном стеке аналога нет.

9.2. Марксов счёт в 1С

Реализуется внешним отчётом на СКД без переписки конфигурации. Связь с Частью II: §10, Процедура 9.1.

9.3. Озон (FY2025)

Выручка ~998 млрд, валовая прибыль 230,1 млрд, EBITDA 156,4 млрд, чистый убыток 0,9 млрд. Разложение на c, v, m: логистика — производительный труд (c, v); маркетинг — издержки обращения (из m); процентная и рекламная выручка — создание VA сегментов, финансированное из m селлеров. Результат: m есть и положительна, но не доходит до чистой прибыли — съедают издержки обращения, финансовые расходы, экспансия. Смена фазы: со II кв. 2025 г. Озон в чистой прибыли. Селлерский срез: комиссии по ряду категорий за 2024–2025 выросли на 50–100%; узел «комиссия + реклама» есть канал присвоения m селлеров платформой.

9.4. Формула

1С — платформа с языком, доступным предметнику. Марксов счёт — внешним отчётом. Пример Озона показывает различение «создание/присвоение» на одном предприятии.

Глава 10. Итоговое кольцо учебника

10.1. Сквозная линия

Концепция → государство → план → деньги → цены → труд → внешний контур → национальный вопрос → научные основания → синтез.

10.2. Замыкание

Кто держит меру стоимости — держит язык экономики; кто держит открытую методику счёта — держит проверяемость; кто держит оба — держит концептуальную власть в хозяйстве.

10.3. Методический вывод

Полная теория строится снятием претензий каждой традиции на целое. Традиции берут разные слепоты друг друга; их синтез — не компромисс, а Aufhebung.

10.4. Формула

Концепция → государство → план → деньги → цены → труд → внешний контур → национальный вопрос → научные основания → синтез. Полная теория — снятие претензий.

ЗАКЛЮЧЕНИЕ

Сквозная линия. Учебник ведёт от вопроса «что создаёт стоимость и кому она достаётся» к рабочей методологии: онтология — Маркс и Сталин; мера и цены — Сраффа; обратная связь — неоклассика; контуры — посткейнсианство и регуляционизм; измеримость — метрологический регламент; исполнение — 1С.

Четыре вывода корпуса:

12. Все конвенции открыты. Метрологический регламент фиксирует правила 1–12-бис; Журнал конвенций делает их проверяемыми. Скрытая методика = идеология в цифрах.

13. Все тождества проверяемы. m = VA_net − v = TR − c − v сходится при VA нетто; экспресс-контроль m = TR − 90.02; расхождение — признак ошибки учёта, а не теории.

14. Все инструменты доступны. 1С с внешними отчётами на СКД; открытая методика; национальные категории.

15. Метод корпуса сам демонстрирует свой принцип. Полная теория собрана снятием претензий каждой традиции на целое — включая претензии самого корпуса.

Ответ на исходный вопрос курса: хозяйство планово и измеримо там, где план, цена и счёт говорят на одном языке.

Три неснятых остатка (честно оставлены открытыми):

  •  Проблема превращения — прагматическая замена (правило 11), не решение.

  •  Метрология планового распределения — Сталиным не дана; снята лишь на уровне Сраффы экзогенностью распределения.

  •  Принадлежность денег — решится в праве, а не в коде.

Сквозная формула. Инструмент остаётся инструментом — он усиливает того, кто им пользуется; его общественная ценность равна качеству правового контура × широте доступа. Знание, скрытое за методикой, превращается в идеологию; знание с открытой методикой — в общее достояние.

ПРИЛОЖЕНИЕ. ЧИСЛОВОЙ ПРИМЕР ДЛЯ ПРОЦЕДУР КОРПУСА

Пример просчитан полностью — все числа сходятся.

§0. Устройство экономики

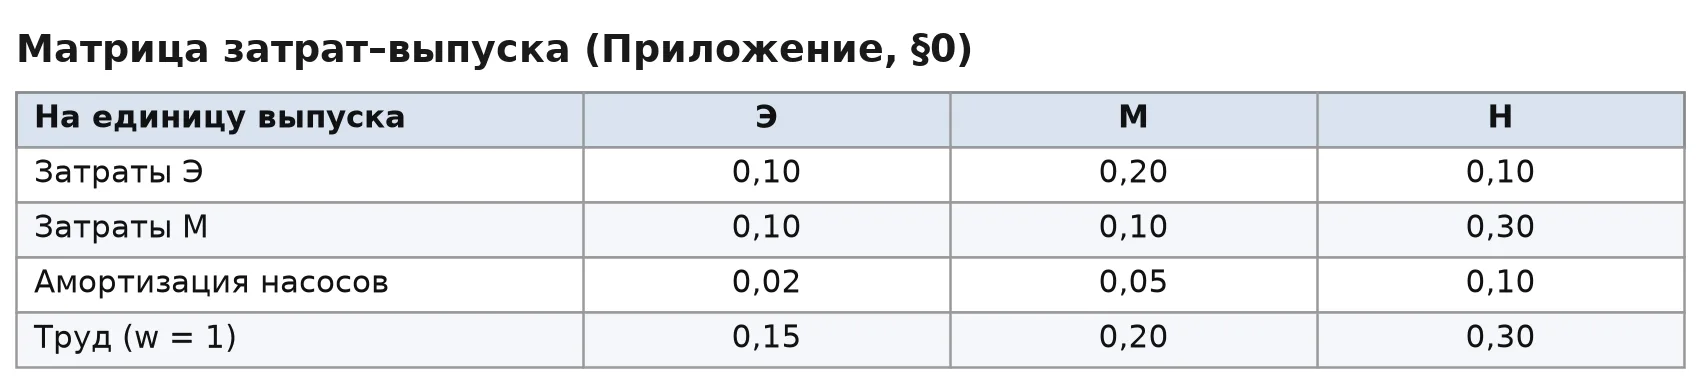
Три базисные отрасли: Э (энергия), М (металл), Н (насосы — основные фонды). Конвенция: A[i][j] — затраты i на единицу выпуска j.
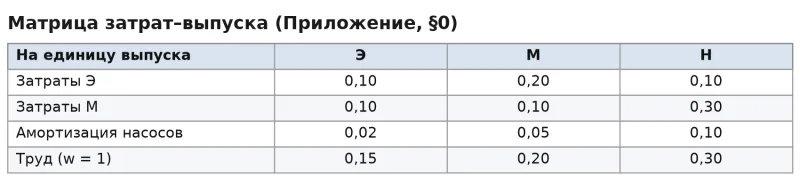
Параметры: w = 1, r = 0,30 (нормативно). Проверка: R = 1/λ_max(A) − 1 = 2,20>0,30 — система разрешима. Стандартный товар: 0,452 / 0,409 / 0,139.

Конечный спрос: 100 / 80 / 40 → валовые выпуски x = (I − A)⁻¹d: 144,5 / 123,1 / 54,5.

§1. Цены производства (процедура 4.2)

Решение (I − (1+r)Aᵀ)p = (1+r)·w·a₀, эквивалентно p = (1+r)·w·[E − (1+r)Aᵀ]⁻¹·a₀ (марксова конвенция, решение выписано в §5): Э = 0,3112; М = 0,4437; Н = 0,6937.

Небазисный товар Ю (0,05 Э + 0,05 М + 2 труда), шаг 4: p_Ю = 1,3·(0,05·0,3112 + 0,05·0,4437 + 2) = 2,649.

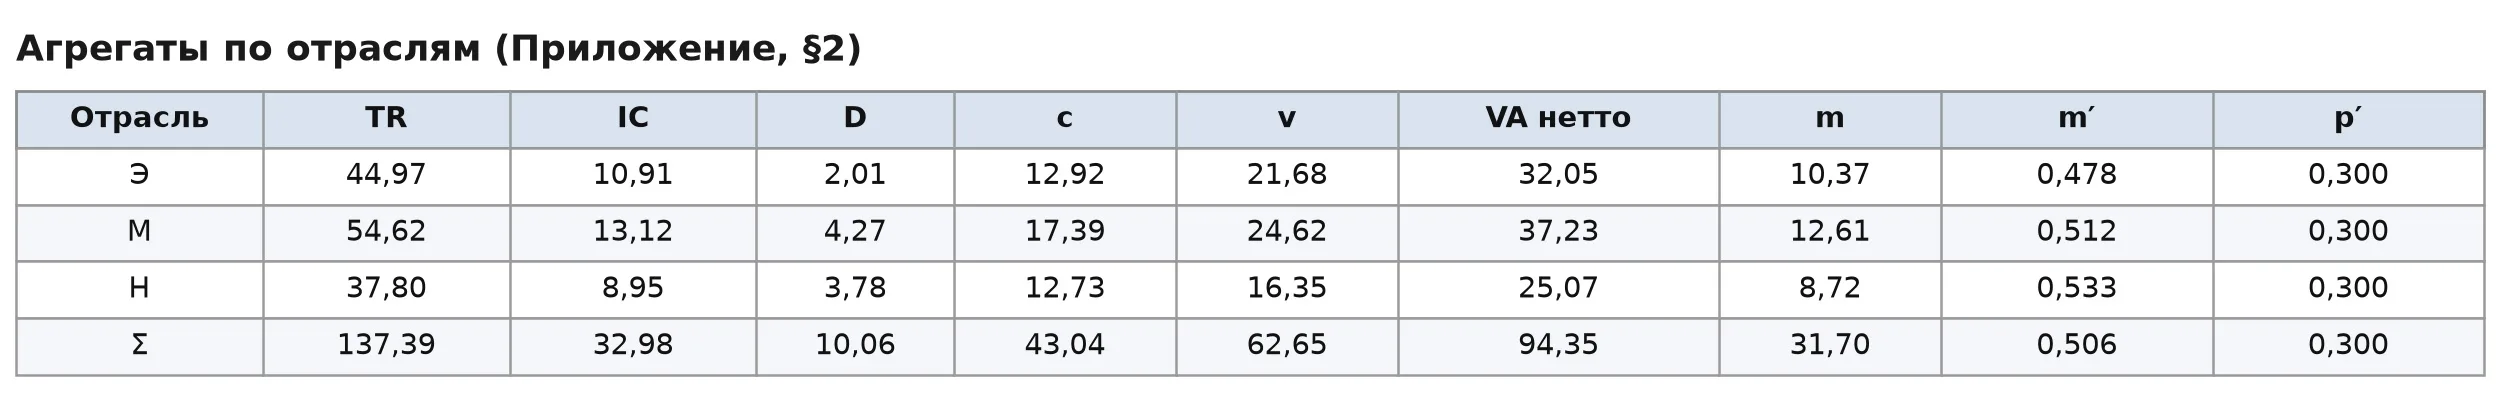
§2. Агрегаты и сходимость (процедура 1.1 + форма 9.2)
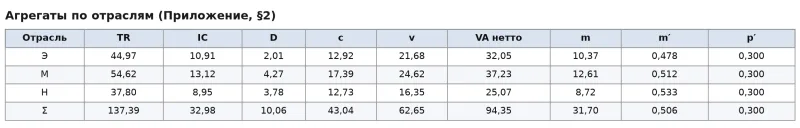
Контроль: ΣTR − Σc − Σv = 137,39 − 43,04 − 62,65 = 31,70 = Σm — сходится. m_i = r(c_i + v_i) по всем отраслям — единая норма прибыли подтверждена (следствие конвенции Маркса). Экспресс-контроль (правило 5): m = TR − IC_пол, где IC_пол = IC + D + v = 43,04 + 62,65 = 105,69; 137,39 − 105,69 = 31,70 ✓ — сходится без расшифровки статей. Расхождение арифметического тождества — на уровне машинной точности; допуск 0,1% VA (0,094) не нарушен.

Примечание о налоге. Налог на прибыль в примере опущен (M_налог = 0): пример иллюстрирует тождества до распределения. В реальном контуре распределение применяется после шага A процедуры 3.1: M_налог: 99 → 68; фонды получают m_расп = m_реализованная − M_налог; контроль — Σ фондов + M_налог = m_реализованная.

§3. Произведённая и реализованная m (процедура 2.1)

Завод Н: выпущено 54,50 ед., продано 90% (49,05 ед.) по цене +2% к плановой (0,70757 vs 0,6937):

  •  m произведённая = 8,72;

  •  TR реализованный = 49,05 × 0,70757 = 34,70;

  •  m реализованная = 34,70 − 11,46 − 14,71 = 8,53;

  •  полный разрыв (реализованная − произведённая) = 8,53 − 8,72 = −0,19: минус от нереализации 10% выпуска перекрывает ценовой выигрыш;

  •  разрыв относительно пропорциональной части = 8,53 − 0,9·8,72 = 8,53 − 7,85 = +0,68 — раскладывается точно: ценовой эффект 2% на проданной части (0,02 × 34,70 = 0,69; расхождение 0,01 — округление).

Оба числа нужно держать вместе: знак полного разрыва зависит от доли реализации, знак ценового эффекта — от цены. Смешение их — типовая ошибка чтения отчёта.

§4. Распределение m (процедуры 3.1–3.2)

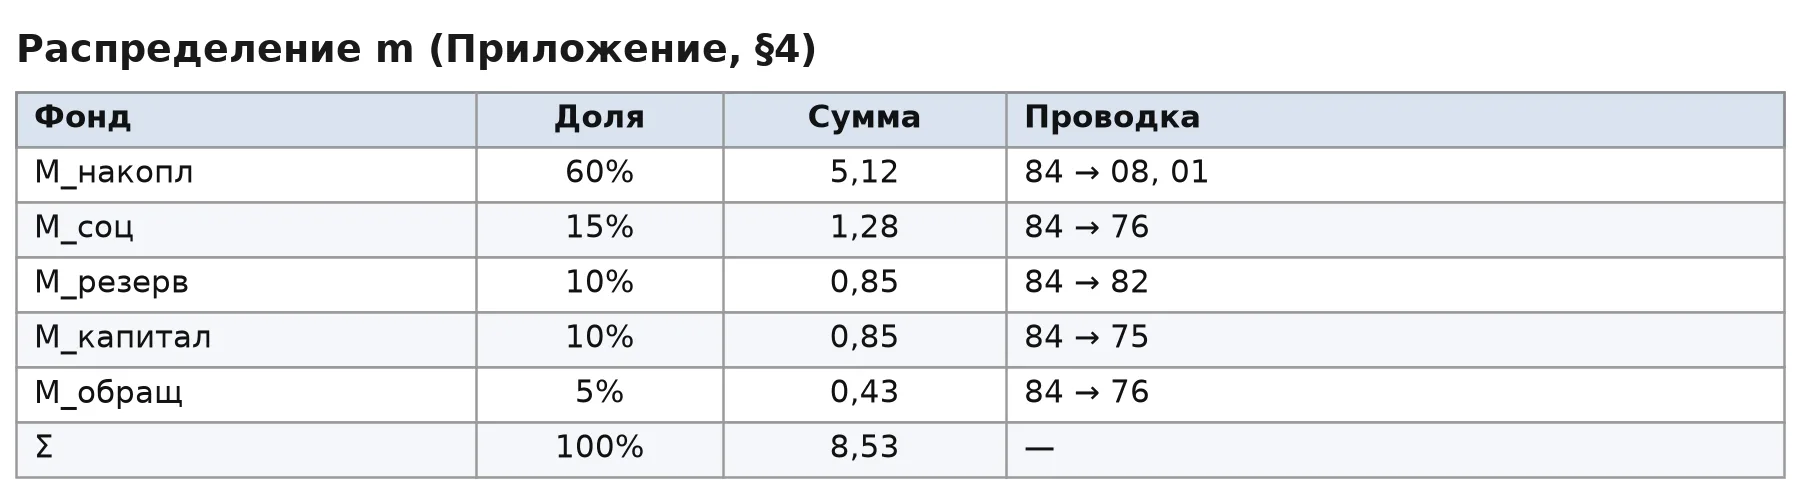
Амортизация на проданную часть: D = 3,40. Тест флага: план назначил накопление 35% → M_накопл = 2,99<D = 3,40 → ФЛАГ: проедание фондов → корректировка. Налог в примере опущен, поэтому m_расп = m_реализованная:
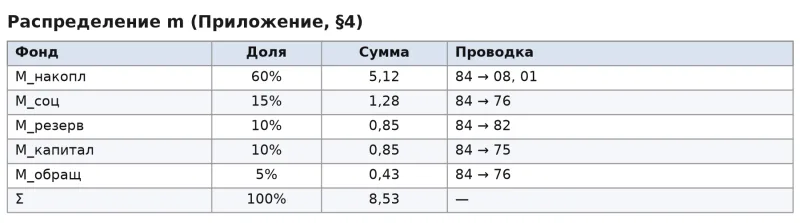
Контроль: 5,12 ≥ 3,40 — контур закрыт.

§5. Декомпозиция m (процедура 6.2)

m_техн = 60% = 5,12; m_баз = 40% = 3,41; Σ = 8,53 ✓.

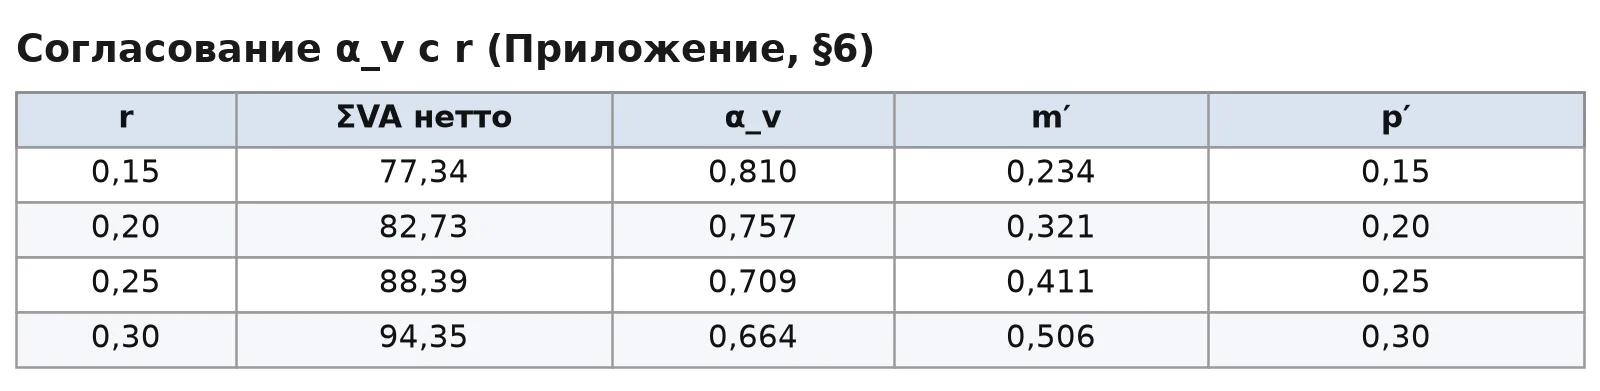
§6. α_v и согласование с r (процедура 4.1)
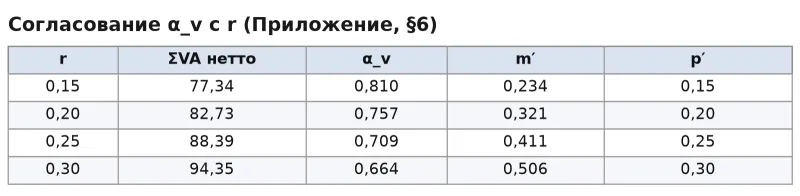
Каждому r — своё α_v и m′; задавать их независимо нельзя.

§7. Правило 3: тренды и инфляция

  •  Цены и зарплата ×1,1: m′ = 0,506 — не меняется, тренд чист.

  •  Цены ×1,1, зарплата фиксирована: m′ = 0,657 — не артефакт, а реальное снижение зарплаты.

Вывод: дефлировать согласованно — и потоки, и зарплату.

§8. Две находки

Находка 1 — согласованность Процедуры 1.1. При c = IC + D и VA = TR − IC (валовая) тождество m = TR − c − v не сходится: D проваливается. Решение: VA = TR − IC − D (нетто) — тождество сходится по построению; правило закреплено в правиле 2 регламента и в таблице §2. Дополнение: IC — материальные статьи затрат; оборот 90.02 целиком в формуле недопустим (двойной счёт v и D); экспресс-контроль — m = TR − 90.02.

Находка 2 — конвенция о зарплате. Сраффианская формула p = (1+r)Aᵀp + w a₀ (зарплата post factum) даёт m_i = r·c_i и m′ = r·k растёт по отраслям вместе со строением (0,137 / 0,163 / 0,180 при k = 0,458 / 0,543 / 0,599), а p′ не едина. Марксова конвенция (v авансирован): (I − (1+r)Aᵀ)p = (1+r)w a₀ — p′ = r едина. Оба счёта законны; сравнения корректны только внутри одной конвенции (Журнал конвенций, №2). Для процедуры 1.1 основная — марксова.

Происхождение сраффианских k. Значения k не приняты извне, а выводятся из той же матрицы: при зарплате post factum сраффианские цены равны марксовым, делённым на (1+r): p_s = p/(1+r). Тогда средства производства, оценённые по сраффианским ценам, дают k = (c/v):(1+r):

  •  Э: 0,596/1,3 = 0,458;

  •  М: 0,706/1,3 = 0,543;

  •  Н: 0,779/1,3 = 0,599;

и m′ = r·k даёт ровно 0,137 / 0,163 / 0,180, при p′ = 0,094 / 0,106 / 0,112 (не едина). Сраффианский счёт использует иное разграничение c и v (зарплата post factum), поэтому сверять k с c/v марксовой таблицы §2 напрямую нельзя — это разные конвенции (Журнал конвенций, №2). Все числа корпуса выводимы из единой матрицы A.

НАПУТСТВИЕ ЧИТАТЕЛЮ

Учебник собран полностью: Введение, Нотационный лист, Журнал конвенций, четыре части, Приложение к Части III, Заключение и числовой пример. Внутренние тождества проверены: m = VA нетто − v = TR − c − v сходится, экспресс-контроль работает, все числа примера выводимы из единой матрицы A.

Методика открыта — это условие жизни книги с открытой методикой. Сверяйте расчёты на своих данных, спорьте с выводами, присылайте разборы: проверяемость — не украшение, а способ существования этой теории. Замечания читателей — материал следующих редакций.

63 %
63 %

Комментарии 1

Войдите, чтобы оставить комментарий.

уровень 1 в 1 день
Мне понравилось, как вы структурировали материал: чёткие подзаголовки действительно помогают не запутаться». Чего лучше избегать
Полезно
—
Уместно
—

МЕРА И ПЛАН

Полная теория прибавочной стоимости: метрология и практика планового хозяйства

Первая редакция. Ноябрь 2026 г.

ВВЕДЕНИЕ

Статья-учебник написана в режиме диалога ИИ Дип Сик с ИИ Алиса, направлял ход диалога на поиск нужного для статьи материала М. Г. Б. и представляет собой черновую заготовку для дальнейшей работы над учебником «Модульной политэкономии» основанной на «Модульной теории» из книги Александра Александровича Зверева – «Трезво о политике».

Экономическая теория полтора века спорит о прибавочной стоимости — и спор зашёл в тупик. Одна сторона настаивает: стоимость создаётся трудом, часть её присваивается собственником средств производства. Другая отвечает: категория неопределима, трудочас несоизмерим с ценой, вся конструкция — идеологический миф.

Спор ведётся с такой страстью, что в нём потерялось главное: стороны смешивают три разных вопроса.

Первый — онтологический: существует ли прибавочная стоимость как реальное отношение присвоения? Ответ не зависит от того, умеем ли мы её измерять.

Второй — метрологический: можно ли её измерить, и если да, то на каком уровне? Это свойство инструмента, а не существования. Из несостоятельности одного инструмента (трудочас как инвариант цены единичного товара) не следует несостоятельность категории.

Третий — управленческий: как использовать измеренное для ведения хозяйства? Ответ надстраивается над первыми двумя.

Этот учебник разводит вопросы и собирает ответы в работающую систему.

Что делает этот учебник

Критическая задача. Разбирает традиции — Маркса, неоклассику, Сраффу, Сталина, ВП СССР, пять гетеродоксальных школ, мир-системный анализ, конструкцию Глазьева — и показывает: каждая фиксирует момент целого, но ни одна не даёт целого. Спор разрешается снятием (Aufhebung) по науке логики Гегеля: момент сохраняется, его претензия на целое отрицается, он возводится на подчинённый уровень.

Синтетическая задача. Полная теория как система из девяти уровней — от абстрактной категории m у Маркса до метрологического регламента.

Метрологическая задача. Полная методология измерения: правила периодизации, единицы, сходимости, конвенции; таблица соответствия счетов 1С марксовым категориям; процедуры для каждого уровня; форма контрольной сходимости.

Для кого он

Для экономистов и плановиков; для бухгалтеров и специалистов по 1С; для студентов и преподавателей; для всех, кто интересуется денежной системой — третья часть разбирает три государственных решения 2026 года.

Чего в нём нет

Учебник не обещает окончательного решения трёх проблем: превращения стоимостей в цены производства; метрологии планового распределения; принадлежности денег. Все три честно зафиксированы в Заключении.

Учебник не требует согласия с Марксом или несогласия с неоклассикой. Он требует удерживать разделение уровней.

Сквозная формула

Инструмент остаётся инструментом — он усиливает того, кто им пользуется; его ценность равна качеству правового контура × широте доступа. Знание, скрытое за методикой, превращается в идеологию; знание с открытой методикой — в общее достояние.

НОТАЦИОННЫЙ ЛИСТ

Единые обозначения для всех частей и Приложения.

Две конвенции о зарплате. Сраффианская: зарплата выплачивается post factum, p′ не едина. Марксова: v авансирован, p′ = r едина. Для процедуры 1.1 основная — марксова. Сравнения m′ и p′ — только внутри одной конвенции (Журнал конвенций, №2).

Состав IC. IC — материальные статьи затрат на реализованную продукцию. Оборот 90.02 целиком использовать в формуле нельзя: он уже содержит оплату труда (70/69) и амортизацию (02), что привело бы к двойному вычитанию v и D. Полная себестоимость (90.02) — контрольная величина (Журнал конвенций, №8).

ЖУРНАЛ КОНВЕНЦИЙ

Сводка всех конвенций, на которые ссылаются процедуры. Открытость методики (правило 4) требует, чтобы каждая конвенция была зафиксирована здесь.

ЧАСТЬ I. ТЕОРИЯ СТОИМОСТИ: КРИТИЧЕСКИЙ РАЗБОР

Глава 1. Прибавочная стоимость: теория, метрология, линия Сталина

1.1. Постановка проблемы

Теория прибавочной стоимости — ядро марксовой экономики: стоимость создаётся трудом, часть её возвращается работнику как оплата рабочей силы (v), часть присваивается собственником средств производства (m). Спор распадается на два независимых вопроса, которые в полемике систематически смешиваются:

  •  онтологический: существует ли m как реальное экономическое отношение;

  •  метрологический: можно ли её измерить и какой единицей.

Измеримость есть свойство инструмента, а не существования. Но верно и обратное: категория, которую принципиально нельзя соотнести с наблюдаемой реальностью, теряет научный статус. Третий вопрос — управленческий — надстраивается над первыми двумя.

Методическое следствие. Ошибка полемики — перенос вердикта по одному вопросу на другой. Критика микроинварианта не опровергает существования категории; признание существования не доказывает измеримости в произвольной единице.

1.2. Теория: как Маркс строит категорию

Исходные посылки «Капитала»: товар имеет потребительную стоимость и стоимость (общественно необходимое рабочее время); рабочая сила — товар особого рода; рабочий день аналитически делится на необходимое время (v) и прибавочное (m); m′ = m/v — мера эксплуатации, p′ = m/(c+v) — норма рентабельности.

Ключевые уточнения, обычно теряемые в пересказе:

  •  деление дня — аналитическое, не хронологическое;

  •  m — категория агрегата и периода, а не отдельного изделия;

  •  до реализации m существует в потенции — Маркс это фиксирует сам.

1.3. Метрология: где теория состоятельна и где нет

1.3.1. Сильная сторона критики: трудочас не инвариант цены единичного товара

Три аргумента:

1. Неоднородность труда. Маркс мыслил редукцию сложного труда к простому как рыночный процесс «за спиной производителей», но механизма эмпирической фиксации не дал — на микроуровне операционализации нет.

2. Проблема превращения. Традиции Туган-Барановского, Сраффы, «новой интерпретации», TSSI дают разные ответы без консенсуса.

3. Эмпирическая слабость единой нормы прибыли. Межотраслевые нормы не стягиваются к одной величине.

1.3.2. Слабость критики: агрегат измерим стандартной практикой

СНС. Деление ВВП по доходам на оплату труда и валовые прибыли — структурный аналог v и m. Расчёты нормы m′ по данным Росстата: от 58,6% в 2009 г. до 116,7% в 2021 г.; по различным расчётам на данных СНС для 2021–2023 гг. m′ оценивается в интервале 116–140% (2021: 116,7–122,8%; 2022: 135–139,5%; 2023: 128,3%). Разброс отражает методологические конвенции: учёт смешанных доходов, граница производительного труда, отнесение валовых смешанных доходов к v или m. Для целей учебника достаточно вывода: агрегатная норма m′ статистически наблюдаема и кратна v — категория измерима на агрегатном уровне, но измерение конвенционально (Журнал конвенций, №1).

Историко-экономические расчёты. Ленин — свыше 100% по данным обследования фабрично-заводской промышленности России 1908 г.; Перло — 115% для США 1960-х.

Межотраслевая эмпирика. Корреляция трудовых стоимостей с ценами — 0,977 (Кокшотт и Коттрелл, Великобритания). Труд выигрывает у альтернатив-инвариантов (нефть 0,799, электричество 0,826, сталь 0,576). Захариа (2004): стоимость рабочей силы как аттрактор цены.

Обе стороны спора. Климан и Диас-Осуна показали чувствительность кросс-секционной корреляции к выбору физических единиц; ответ Кокшотта и Коттрелла: дефляция по издержкам уничтожает исходные данные расчёта, а корреляция устойчива к перевычислению в физических единицах. Итог: агрегатная трудовая стоимость — статистически проверяемая закономерность, спор о которой — обычный научный спор с работающими обеими сторонами.

1.3.3. Формула метрологического статуса

Трудочас не измеряет цену единичного товара. Структура распределения добавленной стоимости измерима стандартными методами. Первая теорема не доказывает вторую и не опровергает её.

1.4. Что прячет неоклассика

Достижения реальны (парадокс «вода—алмазы», эластичность, аукционный дизайн). Четыре слепоты:

4. Спрятано распределение. Прибыль объявлена «вознаграждением фактора» — вопрос об источниках снят с повестки, а не решён.

5. Спрятано производство. Теория живёт в пространстве обмена.

6. Кембриджский спор. Сраффа: мера капитала не существует независимо от нормы прибыли. Самуэльсон в «A Summing Up» (1966) признал, что три неоклассические притчи «не могут быть универсально верны».

7. Теорема Зонненшайна—Мантеля—Дебре. Агрегированный спрос принимает практически произвольную форму.

1.5. Что прячет марксизм

Симметрично: субъект обмена; сигнальная функция цен; микроуровень (неоднородность труда, превращение); деньги и финансовый контур.

1.6. Дополнение теорий: управление уровнями

Неоклассика описывает обмен; Маркс — производство и распределение; Сраффа — мост: цены определяются технологией плюс одной экзогенной переменной распределения; в стандартной системе r = R(1 − w) — распределение задаётся до рынка.

Симметричная щедрость. У неоклассики есть свои измерительные практики (выявленные предпочтения) — они меряют поведение выбора, а не субстанцию стоимости. Симметрия критики требует и симметричной щедрости: обе теории имеют свои зоны операционализации, и вопрос не в том, чья «истиннее», а в том, что каждая измеряет.

Честная теория — не лагерь, а управление уровнями.

1.7. Сталин: от признания ограниченности (1941) к теории ограниченной сферы закона стоимости (1952)

Шаг 1. 1941: признание ограниченности планового ценообразования

В записи беседы по вопросам политической экономии 29 января 1941 г. Сталин фиксирует:

«Закон стоимости не преодолён ещё. Неверно, что мы командуем ценами, хотим командовать, но не получается… Если нет стоимости, тогда нечем измерять доходы. Доходы трудом не измеряются. Когда станем распределять по потребностям, тогда другое дело, а сейчас закон стоимости не преодолён».

Здесь три вещи, обычно теряемые в пересказе:

  •  Признание ограниченности: «хотим командовать [ценами], но не получается» — план не всесилен.

  •  Денежная мера, а не трудочас: «доходы трудом не измеряются» — труд не является прямой мерой дохода; мерой выступает стоимость в денежной форме. Это аргумент в пользу денежного счёта, а не трудочаса.

  •  Историческая условность: «когда станем распределять по потребностям, тогда другое дело» — измеримость через стоимость ограничена во времени.

Шаг 2. 1952: закон стоимости — влияние без регуляции

В работе «Экономические проблемы социализма в СССР» (1952) Сталин разворачивает это признание в теорию ограниченной сферы:

«Закон стоимости… воздействует на образование цен сельскохозяйственного сырья… Но тем более нельзя отрицать и того, что это воздействие не является и не может быть регулирующим».

И прямо о пропорциях:

«При наших нынешних социалистических условиях производства закон стоимости не может быть "регулятором пропорций" в деле распределения труда между различными отраслями производства».

Это — прямая поддержка уровня 5 (сигнальная функция цен): цена влияет, но не регулирует распределение труда. Именно эту асимметрию выстраивает учебник: «влияние / регуляция».

Шаг 3. 1952: дисциплина счёта

Закон стоимости нужен не для «истины цены», а для точного счёта:

«Наши предприятия не могут обойтись и не должны обходиться без учёта закона стоимости… это учит наших хозяйственников считать производственные величины, считать их точно… практиковать хозрасчёт».

Это — обоснование метрологического регламента (Часть II): считать m нужно не потому, что трудочас истинен, а потому, что без точного счёта нет управления.

Шаг 4. 1952: народнохозяйственная рентабельность против краткосрочной

«Если взять рентабельность не с точки зрения отдельных предприятий… а с точки зрения всего народного хозяйства и в разрезе, скажем, 10–15 лет… временная и непрочная рентабельность отдельных предприятий не может идти ни в какое сравнение с той высшей формой прочной и постоянной рентабельности, которую дают… планирование народного хозяйства».

Это — обоснование декомпозиции m (уровень 6) и структурного контура (уровень 8): краткосрочная прибыль предприятия не равна народнохозяйственной рентабельности.

Шаг 5. 1952: товарное производство «особого рода»

«Наше товарное производство — не обычное товарное производство, а товарное производство особого рода, товарное производство без капиталистов».

Это — мостик к уровню 3: категория сохраняется, меняется её социальное содержание.

Сталин не отменяет категорию — он ограничивает сферу её действия и отделяет влияние от регуляции. Это делает линию «план экзогенен, но счёт обязателен» точнее: план задаёт пропорции, но закон стоимости влияет на цены и требует точного счёта.

1.8. Подсказка и ошибки ВП СССР

Верно: принцип операционализируемости; неоднородность труда как ограничение микроуровня; стоимость создаётся весь день; виртуальность m до реализации; счёт как условие управляемости.

Ошибочно:

  •  «m неизмерима в принципе» опровергается собственной дефиницией ВП СССР — «прибавочная стоимость возникает в системе бухгалтерского учёта как арифметическая разница между продажной ценой продукции и себестоимостью её производства» (арифметическая разница — операция счёта);

  •  асимметрия критики (к Марксу — требование измеримости, к Менгеру — нет);

  •  потеря сталинского звена — отрицание категории лишает инструмент анализа плановой экономики.

Дословно из первоисточника: инвариант-трудочас «метрологически состоятелен в одном единственном случае: в условиях рабовладения»; категории «неизмеримы в условиях реального многоотраслевого производства».

1.9. Итоговая формула части

Теория прибавочной стоимости состоятельна как теория распределения созданной стоимости в агрегатах — измерима стандартной счётной практикой (m′ в России: 58,6% в 2009 г.; 116–140% в 2021–2023 гг. по разным методологиям); несостоятельна как универсальный инвариант цены единичного товара. Неоклассика прячет распределение; марксизм прячет сигнальную функцию цен; Сраффа показывает, что распределение задаётся до рынка. Сталин 1941 г. признаёт ограниченность планового ценообразования; Сталин 1952 г. превращает это признание в теорию: закон стоимости влияет, но не регулирует; требует точного счёта. Перенос вердикта об одном уровне на другой — ошибка абстракции, опровергаемая собственной арифметикой критиков и столетней практикой национального счёта.

ЧАСТЬ II. СИНТЕЗ: ПОЛНАЯ ТЕОРИЯ ПРИБАВОЧНОЙ СТОИМОСТИ

Глава 2. Девять уровней и метрологический регламент

§1. Метод и его границы

Уровни 1–4 (Маркс → метрологический вызов → Сталин → Сраффа) — зона имманентного движения: каждый следующий снимает противоречие предыдущего. Уровни 5–9 (неоклассика → декомпозиция m → финансовый контур → режим накопления → регламент) — конструктивный монтаж: согласование традиций по общему объекту, не дедукция. Называть монтаж дедукцией — подставлять текст под удар первого придирчивого читателя.

§2. Уровень 1. Абстрактная определённость m (Маркс)

m — результат производства; m′ = m/v, p′ = m/(c+v); деление дня аналитическое; m — агрегат и период. Оставшееся противоречие: m до реализации — в потенции; трудочас не совпадает с деньгами как мерой реализации; проблема превращения открыта.

Процедура 1.1. Расчёт агрегатов за период в 1С

Почему 1C — материальные статьи, а не 90.02 целиком. Оборот 90.02 уже содержит оплату труда (70/69) и амортизацию (02). Если взять его целиком, VA = TR − IC − D вычитает амортизацию дважды, а m = VA − v — зарплату дважды: на любом предприятии с ненулевой зарплатой m уходит в минус, и система противоречит сама себе. Материальные статьи берутся из аналитики статей затрат счёта 20 (и производительных 23/25), корреспондирующих с 90.02. Экспресс-контроль без расшифровки статей: m = TR − оборот 90.02 (правило 5).

При расхождении выпуска и продаж обороты 20/23/25 дают произведённую, а не реализованную стоимость — поэтому расчёт ведётся через реализованную часть.

Конвенции — см. Журнал конвенций (№ 1–3, 7, 8).

§3. Уровень 2. Метрологический вызов и его снятие (ВП СССР)

ВП СССР отрицает измеримость m «в принципе» — и одновременно определяет её как «арифметическую разницу между продажной ценой и себестоимостью». Арифметическая разница есть операция счёта: тезис опровергается собственной дефиницией. Снятие — различение уровней: микроинвариант несостоятелен, агрегат измерим. Удержать: принцип операционализируемости.

Процедура 2.1. Различение «произведённой» m (43 + 20 по нормативным ценам) и «реализованной» (90.01 − материальные затраты − D − v); разрыв — сигнал точности плана.

Процедура 2.2. Запрет поиздельного расчёта m: аналитика — только по подразделению / ЦФО / предприятию за период.

§4. Уровень 3. Снятие классового содержания (Сталин)

Сталин сохраняет категорию и меняет адресат: «Эти виды доходов остались (прибавочный продукт), но идут они не на эксплуатацию, а на другие цели». Признаёт условие управляемости: «Если нет стоимости, тогда нечем измерять доходы». Оставшееся противоречие: если закон стоимости не регулирует пропорции, что их регулирует? У Сталина 1952 г. — план, но с точным счётом («дисциплина счёта»). Воля без метрологии слепа; метрология без воли — счёт без хозяина. Снятие — на уровне 4.

Процедура 3.1. Распределение реализованной m по фондам

Шаг A (до закрытия периода) — изъятие налога из прибыли до распределения:

  •  M_налог: 99 → 68;

  •  закрытие периода: 99 → 84.

Шаг B (после закрытия) — распределение из остатка m_расп = m_реализованная − M_налог:

Контрольные тождества:

  •  Σ фондов = m_расп;

  •  Σ фондов + M_налог = m_реализованная.

Если налог и распределение фондов стоят в одном ряду, возникает двойной счёт: одна и та же величина изымается дважды. Разведение на шаги A и B снимает проблему.

Уточнение по M_обращ. Издержки обращения (44, 26 → 90.02) — расходы, уменьшающие m до её формирования; доход торгового капитала (84 → 76) — распределение сформированной m. Два разных потока.

Конвенция по социальным фондам — Журнал конвенций, №4.

Процедура 3.2. Контрольное соотношение

Σ фондов + M_налог = m_реализованная; отклонение — ошибка учёта либо неучтённое изъятие.

§5. Уровень 4. Экзогенное распределение и цены производства (Сраффа)

Единая нотация (см. Нотационный лист). Система:

p = (1+r)·Aᵀ·p + w·a₀

(сраффианская конвенция, зарплата post factum). Решение:

p = w·[E − (1+r)·Aᵀ]⁻¹·a₀

Марксова конвенция (v авансирован):

(I − (1+r)·Aᵀ)·p = (1+r)·w·a₀

Решение марксовой конвенции (именно по этой формуле считаются цены в Приложении):

p = (1+r)·w·[E − (1+r)·Aᵀ]⁻¹·a₀

Чего Сраффа не делает:

  •  формула (1+r)(c+v) — не сраффианская;

  •  стандартный товар — мера стандартной системы, не универсальный инвариант;

  •  проблему превращения он переформулирует, а не решает;

  •  общее решение — только для базисной подсистемы.

Снятие: распределение (r или α_v) задаётся нормативно — это политика, подтверждаемая счётом.

Процедура 4.1. Согласование α_v и r

Обе — альтернативные формы задания одной степени свободы. Первичен r_план; α_v_план выводится из него через структуру затрат.

Процедура 4.2. Цены производства как плановый ориентир

Система n уравнений, n + 1 неизвестных — фиксируется масштаб w = 1, r = r_план нормативно. Шаги:

8. Выделить базисную подсистему (A_b).

9. Решить p_b = w·[E − (1+r)·A_bᵀ]⁻¹·a₀_b (сраффианская конвенция) либо p_b = (1+r)·w·[E − (1+r)·A_bᵀ]⁻¹·a₀_b (марксова).

10. Разрешить небазисные по уровням вхождения.

11. Сопоставить фактические цены (90.01) с плановыми.

Процедура 4.3. Стандартный товар

Стандартный товар — собственный вектор A — для межотраслевых сопоставлений, с оговоркой: в общем случае линейности r–w нет.

§6. Уровень 5. Обращение: сигнальная функция цен (неоклассика)

Цена как сигнал — инструмент обратной связи, не мера стоимости. Сталин 1952 г. даёт точную формулу: цена влияет, но не регулирует распределение труда. Это и есть место неоклассики в системе: сигнал, а не распределитель.

Процедура 5.1. Мониторинг отклонений фактических цен от плановых; с циклом согласования — порог 5% по группе в течение двух периодов; пересмотр плановым органом; результат в регистре.

Процедура 5.2. Эластичность спроса — измерительная лаборатория плана.

§7. Уровень 6. Декомпозиция m

m = m_баз + m_техн + m_моноп + m_прир.

Обоснование из Сталина 1952 г.: различение краткосрочной рентабельности предприятия и народнохозяйственной рентабельности за 10–15 лет.

Процедура 6.1. Аналитические признаки на счетах 99 и 84. Процедура 6.2. Отчёт «Структура m»; Σ компонентов = m_реализованная.

§8. Уровень 7. Финансовый контур и внешнее ограничение (посткейнсианство)

Деньги эндогенны; финансовая нестабильность — внутренняя тенденция (Мински, Калдор). Закон Тирлуолла в стандартной записи:

gB = (ε/π) · zw

где ε — эластичность экспорта по мировому доходу, π — эластичность импорта по внутреннему доходу, zw — рост остального мира.

Для сырьевых профицитных экономик ограничение действует не через дефицит, а через структуру экспорта: низкая эластичность экспорта по мировому доходу, долгосрочное ухудшение условий торговли (линия Пребиша—Зингера), волатильность экспортной выручки, импортозависимость переработки.

Процедура 7.1. Мониторинг кредитной экспансии (66, 67) против норматива.

Процедура 7.2. Эластичности — по панельным регрессиям на скользящем 10-летнем окне, пересчёт ежегодно; диверсификация экспорта — по росту эластичности.

§9. Уровень 8. Режим накопления, карты укладов и цепочек

«Режим накопления» (Аглиетта, Буайе); МСА (Валлерстайн): ядро присваивает m периферии через неэквивалентный обмен; Глазьев: смена укладов на 30–40-летних циклах.

Процедура 8.1. Карта технологических укладов: реестр проектов с признаком «уклад» и фазой; M_накопл — приоритет фазе роста нового уклада.

Процедура 8.2. Карта глобальных цепочек. Дополнение: карта различает создание VA (по месту производства) и присвоение m (по адресу конечного контроля) — без этого сводный отчёт двоит величины.

Процедура 8.3. Сводный отчёт «Четыре контура»

§10. Уровень 9. Метрологический регламент

  •  Правило 1. Периодизация: за период, не поиздельно.

  •  Правило 2. Единица измерения: деньги по факту реализации в текущих ценах, без НДС; косвенные налоги — статья m. VA — нетто (TR − IC − D); IC — материальные статьи затрат на реализованную продукцию (не оборот 90.02 целиком: он уже содержит v и D).

  •  Правило 3. Сопоставимые цены для трендов; номинальные отдельно. Дефлировать согласованно — и потоки, и зарплату.

  •  Правило 4. Открытость методики: скрытая методика = идеология в цифрах.

  •  Правило 5. Контрольная сходимость: m = VA_net − v = TR − c − v при VA нетто; экспресс-контроль без расшифровки статей: m = TR − оборот 90.02; допуск в контрольном отчёте — 0,1% VA.

  •  Правило 6. Конвенция о производительном труде — письменно (Журнал конвенций, №1).

  •  Правило 7. Разнесение счетов 44 и 26: производительные затраты — в c и v; издержки чистого обращения — на 90.02.

  •  Правило 8. Декомпозиция m — только в агрегате.

  •  Правило 9. Конвенция по социальным фондам: 84 → 76, не 91.02 (Журнал конвенций, №4).

  •  Правило 10. Масштаб при расчёте цен производства: w = 1, r нормативно (Журнал конвенций, №5).

  •  Правило 11. Прагматическая замена проблемы превращения: цены производства — плановый ориентир, не решение.

  •  Правило 12. Конвенция об НДС: без НДС; косвенные налоги — m (Журнал конвенций, №3).

  •  Правило 12-бис. Конвенция о зарплате: сраффианская или марксова — фиксируется письменно; сравнения m′ и p′ — только внутри одной (Журнал конвенций, №2).

Процедура 9.1. Проект учётной политики с правилами 1–12-бис.

Процедура 9.2. Форма контрольной сходимости: ежемесячно по каждому ЦФО; расхождение сверх допуска — блокировка закрытия периода.

§11. Итоговая формула главы

Полная теория прибавочной стоимости — система моментов, а не сумма школ. Каждый уровень сохраняется, его претензия на целое отрицается, он возводится на подчинённый уровень. Сталин 1941 г. признаёт ограниченность; Сталин 1952 г. даёт теорию: влияние без регуляции, дисциплина счёта, народнохозяйственная рентабельность. Адаптация 1С превращает бухгалтерскую разницу в структурный счёт.

ЧАСТЬ III. ДЕНЕЖНАЯ СЕРИЯ: ТРИ РЕШЕНИЯ ОДНОГО ВОПРОСА

Введение к части

Часть II дала метрологию прибавочной стоимости. Но вся эта система работает в деньгах. Отсюда вопрос: что есть деньги как мера стоимости, кому они принадлежат и кто определяет правила их обращения. Часть III разбирает три государственных решения 2026 года: допуск криптовалют (чужое цифровое под учёт), цифровой рубль (своё цифровое), наличные (последняя анонимная форма).

Управленческая рамка. Мера стоимости — ядро четвёртого приоритета обобщённых средств управления (каноническая нумерация ДОТУ: 1-й — концептуальный, высший; 4-й — экономический; 6-й — силовой). Утрата меры — потеря приоритета: все остальные средства управления измеряются в чужих единицах.

Глава 3. Допуск криптовалют: чужое цифровое под учёт

Фактура. 282-ФЗ (4 августа 2026 г., действует с 1 сентября 2026 г.); 283-ФЗ вносит изменения в 16 актов. Цифровые валюты признаны имуществом с судебной защитой, встроенной в фискальный контур. Регулируемая инфраструктура: брокеры, криптообменники из реестра ЦБ, цифровые депозитарии. 6 ноября 2026 г. ЦБ включил BTC, ETH, USDT (указание действует с 17 ноября).

Реестры. В начале октября 2026 г. ЦБ внёс ВТБ в оба реестра — криптообменников и цифровых депозитариев; Сбербанк включён в реестр цифровых депозитариев и к середине октября — в реестр обменников; в реестрах уже около трёх десятков организаций, состав меняется — сверяйте с актуальным реестром ЦБ. Критерии допуска (капитализация, оборот, история) — по опубликованным обзорам проекта; точные пороги фиксировать по нормативному акту ЦБ.

Лимит неквалов — 300 тыс. руб./год через каждого посредника. Платежи внутри России запрещены; внешнеторговые расчёты разрешены. С 1 июля 2027 г. запрещается P2P-обмен крипты между физлицами. Вывод на некастодиальные кошельки не разрешён уже сейчас. Пауза 48 ч — на операции депозитариев; пороги с 1.09.2027.

Первая поправка: не «допуск фальшивых денег», а допуск во внешний контур. В систему обращения валют страны биткойн не допущен; внутри страны рубль остаётся единственным законным средством платежа. Мера стоимости не отдана.

Вторая поправка: «фальшивые» — неверное слово. Биткойн не подделывают — у него нет эмитента. USDT ближе к «фальшивому» по существу: частный доллар, обещающий обеспеченность; дефолт эмитента возможен.

Оценка. Что получило государство: контроль над серым контуром; налоги и учёт (легальный марксов счёт c, v, m у экспортёра в USDT); экспериментальная труба для санкционного узла — тактический обход, не выход из доллара.

Скрытые риски. USDT — троянский доллар (Tether заморозила>2,5 млрд долл. по санкционным основаниям, включая адреса российских площадок). Инвесторский канал: лимит «через посредника» открывает гражданам путь замещения сбережений долларовой квазивалютой. Список дозволенного: критерии допуска означают делегирование рынку определения «честности» чужого актива; граница легального проходит в настройке списка.

Формула главы. Допуск криптовалют — не признание их деньгами, а признание факта: они уже обращаются, и государство предпочло сделать невидимое видимым. Страна, чья внешняя торговля идёт в чужой квазивалюте, не имеет суверенных денег даже там, где не имеет доллара.

Глава 4. Цифровой рубль: своё цифровое строим

Устройство. Третья форма рубля; кошелёк на платформе ЦБ; гибридная модель (ЦБ — реестр и эмиссия, банки — интерфейс). Пополнение кошелька физлица — лимит 300 тыс./мес. Комиссия бизнеса — 0,3% (не более 1500 руб.) с 1 января 2027 г.; до конца 2026 г. — 0%.

График. Пилот с августа 2023 г.; 248-ФЗ от 23 июля 2025 г.: с 1.09.2026 системно значимые банки обязаны обеспечить доступ; продавцы>120 млн — принимать; с 2027 — от 30 млн; с 2028 — от 20 млн; малые освобождены. Гражданам — добровольно и бесплатно.

Что запрещено и почему это ключ. Не начисляются проценты, нельзя открыть вклад, ЦБ не выдаёт кредитов в цифровых рублях. Это осознанная конструкция: приноси проценты — мгновенно вытеснил бы депозиты, банки потеряли бы фондирование. Запрет процентов — сохранение двухуровневой банковской системы при прямом обязательстве ЦБ. ЦР — платёжный, не сберегательный инструмент.

Следствие 1. Эмиссия и контроль совмещены. Безналичный рубль — обязательство банка; цифровой — ЦБ. Усиление государства; но конструкция «эмитент + надзиратель» держится только правовыми гарантиями, которых пока нет. Научная литература о ЦВЦБ: программируемость как «ящик Пандоры», конфиденциальность, дезинтермедиация (оценки оттока депозитов — до 15%).

Следствие 2. Программируемые деньги. Сила — субсидия доходит по назначению. Опасность — деньги, которые нельзя потратить «не туда». Порог между «управляемым бюджетом» и «разрешением на трату» — в законе, не в технологии.

Следствие 3. Сеньораж. Экономия на комиссиях — перетекание платёжной ренты от банков к продавцам; эмиссионный доход остаётся у эмитента. Вопрос — кто внутри общества её присваивает.

Формула главы. ЦР — возвращение денег из частного владения банков в прямое владение государства. Разница между «управляемым» и «разрешённым» рублём — в праве, не в технологии.

Глава 5. Наличные: последняя форма свободы

Парадокс. К 1 октября 2026 г. наличных — 22,78 трлн руб., рост за год 22%; прирост за III квартал — 1,5 трлн руб. (около 7% за квартал) — максимальный за 6 лет; прогноз ЦБ на 2027 — до 25,1 трлн. Доля наличных в денежной массе — ~15%, вдвое ниже, чем несколько лет назад.

Честная интерпретация — две линии. ЦБ сам подчёркивает: прирост не беспрецедентен, причины частично конъюнктурные (снижение доходности вкладов, перебои связи, налоговые изменения). Первая линия — спрос на анонимность растёт по мере роста контроля. Вторая — конъюнктурная. Обе совместимы; «общество голосует купюрами» — возможная, но не единственная интерпретация.

Структурная роль наличных. (1) Резерв против отказа инфраструктуры; (2) резерв против программируемости — страховка от тотального контроля; (3) резерв против санкций на личность.

Фактура сжатия. С 1.09.2025 — проверка снятия на мошенничество (50 тыс./сутки на 48 ч). Реестр ЦБ — 100 тыс./мес. С 1.10.2026 — расчёты физлиц по одной сделке 100 тыс.; операции бизнеса>600 тыс. — видны налоговой; ячейки от 600 тыс. — доклад Росфинмониторингу. 1-МР (20.05.2026): внесение от 5/30 млн — запрос источников. Минфин предложил 1 млн/мес на внесение. Росфинмониторинг — прямой доступ к НСПК с 1.09.2026. Вывоз наличных рублей в ЕАЭС>100 тыс. долл. запрещён с 1.04.2026.

Оценка. Что верно: конструкция направлена против дропперства, мошенничества, отмывания. Что опасно: ключевые ограничения вводятся не законом, а рекомендациями и алгоритмами. Три яруса принуждения: закон — подзаконный акт/рекомендация — алгоритм. Третий ярус решает фактически. Инверсия презумпции невиновности: «алгоритм заподозрил → лимит бессрочный → докажи, что не верблюд».

Формула главы. Наличные — не пережиток, а структурная гарантия: последняя форма стоимости, которая не знает своего владельца и не может быть отключена, окрашена или заморожена алгоритмом. Судьба наличных — главный индикатор модели государства.

Итог серии

Трёхслойная конструкция денежной системы России 2026 года: крипта — внешний мост; цифровой рубль — внутренний суверенный инструмент; наличные — резерв гражданина. Экономический приоритет (мера стоимости) удержан. Открытый вопрос — кому принадлежат деньги.

Параллелизм дозировок (300/300/100) — самостоятельный факт. Разбор — в П3.3 (Приложение к части III).

ЧАСТЬ III, ПРИЛОЖЕНИЕ. П3.3. РАЗРЫВ НАБЛЮДАЕМОСТИ НАЛИЧНЫХ И КУРСОВЫЕ РАЗНИЦЫ USDT

Наблюдаемость, а не сходимость. Наличные дают разрыв наблюдаемости, не разрыв сходимости: тождества метрологического регламента (правила 1–12-бис) не зависят от формы денег — марксов счёт сходится в любой форме меры. Форма определяет не «сходится ли счёт», а «кто видит операцию» (сводная строка итога серии): крипта — депозитарий и ЦБ, цифровой рубль — платформа ЦБ, наличные — никто. Дозировки 300/300/100 — самостоятельный факт: три контура, три предела приватности.

Курсовые разницы USDT. Валютная выручка экспортёра в USDT порождает курсовые разницы, которые — отдельная строка аналитики (валютные счета, счёт 91), не смешиваемая с операционной m: курсовая переоценка — не создание стоимости трудом, а перераспределение m между контурами. Без отдельной строки сводный отчёт двоит величину m_реализованной — тот же класс ошибки, что и в процедуре 8.2 (создание VA против присвоения m).

ЧАСТЬ IV. СВОДНЫЕ КОНСПЕКТЫ МОДУЛЕЙ КОРПУСА

Глава 6. Концептуальная власть и язык

6.1. Ядро

Управление ведётся не только силой и деньгами, но и концепцией. Концептуальная власть — высший этаж управления: тот, кто задаёт язык и категории, управляет тем, кто управляет. В канонической нумерации ДОТУ концептуальный приоритет — первый (высший).

Ключевое различение. Инструментальные системы — не нейтральны и не пристрастны: их политика живёт в конвенциях. Вопрос не в том, «нейтрален ли инструмент», а в том, зафиксированы ли конвенции открыто (см. Журнал конвенций).

6.2. Приём надстройки

Не ломать чужую инструментальную систему, а перенастроить её меру. 1С надстраивается марксовыми категориями внешним отчётом на СКД — конфигурация не переписывается.

6.3. Кириллица в программировании

Национальный язык в предметной нише для не-программистов — расширение доступа к инструменту.

6.4. Проверка на общность

Учение проверяется не ссылками на авторитет, а применимостью ко всем объектам класса без исключений.

6.5. Формула

Концептуальная власть — высший этаж управления. Инструменты не нейтральны — их политика в конвенциях; вопрос в открытости. Приём надстройки — не ломать чужую систему, а перенастроить меру. Знание за методикой — идеология; с открытой методикой — достояние.

Глава 7. Государство и глобальное управление

7.1. Шесть приоритетов (канон)

1-й — концептуальный (высший); 2-й — хронологический; 3-й — факто-описательный; 4-й — экономический (мера стоимости — ядро); 5-й — генетический (демографический); 6-й — силовой.

7.2. Ложа и ковчег

Концептуальные типологии, не перечень организаций. Ложа — закрытая корпорация знаний; ковчег — запас на кризис. Обе — инверсия принципа открытости.

7.3. Управляемая деградация

Модель рисков, не документированный факт. Модель: деградация управляема там, где измеряема; кто контролирует меру и метрологию, контролирует скорость деградации.

7.4. Противодействие через самостоятельность

Три элемента: открытые методики (метрологический регламент Части II); собственные инструменты счёта (1С + внешние отчёты); национальные категории.

7.5. Формула

Государство — инструмент с шестью приоритетами; высший — концептуальный. Противодействие — через самостоятельность.

Глава 8. План и рынок

8.1. Два контура

Структурный план (нормативы, технологии, кадры, фонды — медленный) и рыночная обратная связь (цены, спрос, конъюнктура — быстрый). Контуры не альтернативны.

8.2. Историческая ошибка XX века

Подавление сигнальной функции цен. Снятие: цены не отменяются планом и не командуют распределением — они информируют план. Сталин 1952 г.: цена влияет, но не регулирует — это и есть формула места рынка в плане.

8.3. Прибавочный продукт перепрофилируется

План получает счётную единицу распределения; без неё «план» — расписание, а не хозяйство.

8.4. Четыре контура

Структурный, рыночный, финансовый, внешний. Согласование — по контрольным соотношениям (Процедура 8.3).

8.5. Формула

Плановое хозяйство — не отмена рынка, а два контура. Историческая ошибка XX века — подавление сигнала цен. Синтез: цены информируют план. Управление без измерения — воля; измерение без управления — счёт без хозяина. Только вместе.

Глава 9. Учёт как инструмент концептуальной власти: 1С

9.1. 1С как платформа

Не бухгалтерская программа, а платформа с собственным языком. Защищаемая версия уникальности: язык 1С близок к естественному русскому и доступен предметнику без программистской подготовки — в западном стеке аналога нет.

9.2. Марксов счёт в 1С

Реализуется внешним отчётом на СКД без переписки конфигурации. Связь с Частью II: §10, Процедура 9.1.

9.3. Озон (FY2025)

Выручка ~998 млрд, валовая прибыль 230,1 млрд, EBITDA 156,4 млрд, чистый убыток 0,9 млрд. Разложение на c, v, m: логистика — производительный труд (c, v); маркетинг — издержки обращения (из m); процентная и рекламная выручка — создание VA сегментов, финансированное из m селлеров. Результат: m есть и положительна, но не доходит до чистой прибыли — съедают издержки обращения, финансовые расходы, экспансия. Смена фазы: со II кв. 2025 г. Озон в чистой прибыли. Селлерский срез: комиссии по ряду категорий за 2024–2025 выросли на 50–100%; узел «комиссия + реклама» есть канал присвоения m селлеров платформой.

9.4. Формула

1С — платформа с языком, доступным предметнику. Марксов счёт — внешним отчётом. Пример Озона показывает различение «создание/присвоение» на одном предприятии.

Глава 10. Итоговое кольцо учебника

10.1. Сквозная линия

Концепция → государство → план → деньги → цены → труд → внешний контур → национальный вопрос → научные основания → синтез.

10.2. Замыкание

Кто держит меру стоимости — держит язык экономики; кто держит открытую методику счёта — держит проверяемость; кто держит оба — держит концептуальную власть в хозяйстве.

10.3. Методический вывод

Полная теория строится снятием претензий каждой традиции на целое. Традиции берут разные слепоты друг друга; их синтез — не компромисс, а Aufhebung.

10.4. Формула

Концепция → государство → план → деньги → цены → труд → внешний контур → национальный вопрос → научные основания → синтез. Полная теория — снятие претензий.

ЗАКЛЮЧЕНИЕ

Сквозная линия. Учебник ведёт от вопроса «что создаёт стоимость и кому она достаётся» к рабочей методологии: онтология — Маркс и Сталин; мера и цены — Сраффа; обратная связь — неоклассика; контуры — посткейнсианство и регуляционизм; измеримость — метрологический регламент; исполнение — 1С.

Четыре вывода корпуса:

12. Все конвенции открыты. Метрологический регламент фиксирует правила 1–12-бис; Журнал конвенций делает их проверяемыми. Скрытая методика = идеология в цифрах.

13. Все тождества проверяемы. m = VA_net − v = TR − c − v сходится при VA нетто; экспресс-контроль m = TR − 90.02; расхождение — признак ошибки учёта, а не теории.

14. Все инструменты доступны. 1С с внешними отчётами на СКД; открытая методика; национальные категории.

15. Метод корпуса сам демонстрирует свой принцип. Полная теория собрана снятием претензий каждой традиции на целое — включая претензии самого корпуса.

Ответ на исходный вопрос курса: хозяйство планово и измеримо там, где план, цена и счёт говорят на одном языке.

Три неснятых остатка (честно оставлены открытыми):

  •  Проблема превращения — прагматическая замена (правило 11), не решение.

  •  Метрология планового распределения — Сталиным не дана; снята лишь на уровне Сраффы экзогенностью распределения.

  •  Принадлежность денег — решится в праве, а не в коде.

Сквозная формула. Инструмент остаётся инструментом — он усиливает того, кто им пользуется; его общественная ценность равна качеству правового контура × широте доступа. Знание, скрытое за методикой, превращается в идеологию; знание с открытой методикой — в общее достояние.

ПРИЛОЖЕНИЕ. ЧИСЛОВОЙ ПРИМЕР ДЛЯ ПРОЦЕДУР КОРПУСА

Пример просчитан полностью — все числа сходятся.

§0. Устройство экономики

Три базисные отрасли: Э (энергия), М (металл), Н (насосы — основные фонды). Конвенция: A[i][j] — затраты i на единицу выпуска j.

Параметры: w = 1, r = 0,30 (нормативно). Проверка: R = 1/λ_max(A) − 1 = 2,20>0,30 — система разрешима. Стандартный товар: 0,452 / 0,409 / 0,139.

Конечный спрос: 100 / 80 / 40 → валовые выпуски x = (I − A)⁻¹d: 144,5 / 123,1 / 54,5.

§1. Цены производства (процедура 4.2)

Решение (I − (1+r)Aᵀ)p = (1+r)·w·a₀, эквивалентно p = (1+r)·w·[E − (1+r)Aᵀ]⁻¹·a₀ (марксова конвенция, решение выписано в §5): Э = 0,3112; М = 0,4437; Н = 0,6937.

Небазисный товар Ю (0,05 Э + 0,05 М + 2 труда), шаг 4: p_Ю = 1,3·(0,05·0,3112 + 0,05·0,4437 + 2) = 2,649.

§2. Агрегаты и сходимость (процедура 1.1 + форма 9.2)

Контроль: ΣTR − Σc − Σv = 137,39 − 43,04 − 62,65 = 31,70 = Σm — сходится. m_i = r(c_i + v_i) по всем отраслям — единая норма прибыли подтверждена (следствие конвенции Маркса). Экспресс-контроль (правило 5): m = TR − IC_пол, где IC_пол = IC + D + v = 43,04 + 62,65 = 105,69; 137,39 − 105,69 = 31,70 ✓ — сходится без расшифровки статей. Расхождение арифметического тождества — на уровне машинной точности; допуск 0,1% VA (0,094) не нарушен.

Примечание о налоге. Налог на прибыль в примере опущен (M_налог = 0): пример иллюстрирует тождества до распределения. В реальном контуре распределение применяется после шага A процедуры 3.1: M_налог: 99 → 68; фонды получают m_расп = m_реализованная − M_налог; контроль — Σ фондов + M_налог = m_реализованная.

§3. Произведённая и реализованная m (процедура 2.1)

Завод Н: выпущено 54,50 ед., продано 90% (49,05 ед.) по цене +2% к плановой (0,70757 vs 0,6937):

  •  m произведённая = 8,72;

  •  TR реализованный = 49,05 × 0,70757 = 34,70;

  •  m реализованная = 34,70 − 11,46 − 14,71 = 8,53;

  •  полный разрыв (реализованная − произведённая) = 8,53 − 8,72 = −0,19: минус от нереализации 10% выпуска перекрывает ценовой выигрыш;

  •  разрыв относительно пропорциональной части = 8,53 − 0,9·8,72 = 8,53 − 7,85 = +0,68 — раскладывается точно: ценовой эффект 2% на проданной части (0,02 × 34,70 = 0,69; расхождение 0,01 — округление).

Оба числа нужно держать вместе: знак полного разрыва зависит от доли реализации, знак ценового эффекта — от цены. Смешение их — типовая ошибка чтения отчёта.

§4. Распределение m (процедуры 3.1–3.2)

Амортизация на проданную часть: D = 3,40. Тест флага: план назначил накопление 35% → M_накопл = 2,99<D = 3,40 → ФЛАГ: проедание фондов → корректировка. Налог в примере опущен, поэтому m_расп = m_реализованная:

Контроль: 5,12 ≥ 3,40 — контур закрыт.

§5. Декомпозиция m (процедура 6.2)

m_техн = 60% = 5,12; m_баз = 40% = 3,41; Σ = 8,53 ✓.

§6. α_v и согласование с r (процедура 4.1)

Каждому r — своё α_v и m′; задавать их независимо нельзя.

§7. Правило 3: тренды и инфляция

  •  Цены и зарплата ×1,1: m′ = 0,506 — не меняется, тренд чист.

  •  Цены ×1,1, зарплата фиксирована: m′ = 0,657 — не артефакт, а реальное снижение зарплаты.

Вывод: дефлировать согласованно — и потоки, и зарплату.

§8. Две находки

Находка 1 — согласованность Процедуры 1.1. При c = IC + D и VA = TR − IC (валовая) тождество m = TR − c − v не сходится: D проваливается. Решение: VA = TR − IC − D (нетто) — тождество сходится по построению; правило закреплено в правиле 2 регламента и в таблице §2. Дополнение: IC — материальные статьи затрат; оборот 90.02 целиком в формуле недопустим (двойной счёт v и D); экспресс-контроль — m = TR − 90.02.

Находка 2 — конвенция о зарплате. Сраффианская формула p = (1+r)Aᵀp + w a₀ (зарплата post factum) даёт m_i = r·c_i и m′ = r·k растёт по отраслям вместе со строением (0,137 / 0,163 / 0,180 при k = 0,458 / 0,543 / 0,599), а p′ не едина. Марксова конвенция (v авансирован): (I − (1+r)Aᵀ)p = (1+r)w a₀ — p′ = r едина. Оба счёта законны; сравнения корректны только внутри одной конвенции (Журнал конвенций, №2). Для процедуры 1.1 основная — марксова.

Происхождение сраффианских k. Значения k не приняты извне, а выводятся из той же матрицы: при зарплате post factum сраффианские цены равны марксовым, делённым на (1+r): p_s = p/(1+r). Тогда средства производства, оценённые по сраффианским ценам, дают k = (c/v):(1+r):

  •  Э: 0,596/1,3 = 0,458;

  •  М: 0,706/1,3 = 0,543;

  •  Н: 0,779/1,3 = 0,599;

и m′ = r·k даёт ровно 0,137 / 0,163 / 0,180, при p′ = 0,094 / 0,106 / 0,112 (не едина). Сраффианский счёт использует иное разграничение c и v (зарплата post factum), поэтому сверять k с c/v марксовой таблицы §2 напрямую нельзя — это разные конвенции (Журнал конвенций, №2). Все числа корпуса выводимы из единой матрицы A.

НАПУТСТВИЕ ЧИТАТЕЛЮ

Учебник собран полностью: Введение, Нотационный лист, Журнал конвенций, четыре части, Приложение к Части III, Заключение и числовой пример. Внутренние тождества проверены: m = VA нетто − v = TR − c − v сходится, экспресс-контроль работает, все числа примера выводимы из единой матрицы A.

Методика открыта — это условие жизни книги с открытой методикой. Сверяйте расчёты на своих данных, спорьте с выводами, присылайте разборы: проверяемость — не украшение, а способ существования этой теории. Замечания читателей — материал следующих редакций.

  ПОЛИТИКА

Оценить запись

63 %
63 %
Категория
100 %

Категория записи указана верно?
Политика и Общество

Тематики
100 %

Оцените качество выбора тематик

Содержание

Поделиться